Tutorial 02: 回测验证
本篇导览
| 项目 | 说明 |
|---|---|
| 目标 | 读懂回测输出与风险指标,识别过拟合、未来函数与数据问题 |
| 预计用时 | 60~90 分钟 |
| 前置 | Tutorial 00、Tutorial 01;详表见 报告格式详解 |
深入理解回测结果,解读报告和图表,判断策略是否真的有效。
延伸阅读: FAQ(HTML 空白、JSON 字段等排错)。
目录
1. 回测是什么
回测(Backtesting) 是把你的交易策略用历史数据"回放"一遍,看看如果当时真的按照这个策略交易,结果会怎样。
回测的作用
- 验证想法:你觉得有效的策略,真的能赚钱吗?
- 发现缺陷:策略有没有你没想到的边界情况?
- 参数选择:哪个参数组合更合理?
- 量化评估:在投入真金白银之前,先用历史数据检验策略
回测不能告诉你什么
- 未来一定能赚钱:历史表现不等于未来收益
- 精确的盈利金额:回测有各种偏差(滑点、流动性等)
- 策略在所有市场环境都有效:牛市有效的策略在熊市可能失效
2. 回测能告诉你什么
运行回测后,你会得到一组核心指标:
| 指标 | 含义 | 参考标准 |
|---|---|---|
| 总收益率 | 回测期间的总盈利/亏损百分比 | 跑赢基准(沪深300)为好 |
| 年化收益率 | 折算为每年的收益率 | > 10% 为合格,> 20% 为优秀 |
| 年化波动率 | 收益的波动幅度 | 低一些更好(< 25% 为佳) |
| 夏普比率 | 每承受一单位风险,获得多少超额收益 | > 1 为好,> 2 为优秀 |
| 最大回撤 | 从最高点到最低点的最大亏损幅度 | 越小越好(< 15% 为佳) |
| 索提诺比率 | 类似夏普,但只考虑下行波动 | > 1 为好 |
| Alpha | 跑赢基准的超额收益 | 正数为好 |
| Beta | 相对大盘的敏感度 | 接近 1 = 跟随大盘 |
| 胜率 | 在 HTML 中可能对应「日胜率」或「交易胜率」,含义不同 | 见下文与 报告格式详解 |
说明:
analyze_returns返回的win_rate_daily为按交易日统计的胜率;win_rate_trade为完整买卖配对后的胜率(FIFO 配对,按扣除买卖双边费用后的净盈亏计胜负)。二者不可直接比较数值高低来判断策略好坏。Alpha / Beta 可能显示 N/A:二者依赖基准序列。基准数据缺失时
alpha、beta、information_ratio为NaN,报告中显示为N/A——这不是计算错误,而是没有可对比的基准。
2.1 仓库内报告示例(reports/)
真实回测会在仓库根目录的 reports/ 下写出四套文件(.html / .png / .md / .json)。文件名带时间戳;带后缀的(如 _19_localdata)通常对应示例脚本里的 report_suffix 或脚本说明。
推荐阅读: 解读回测报告 讲解了四种报告的读法。下面的截图来自示例 06_local_data.py 的一次真实运行;仓库只保存 PNG 截图(docs/assets/tutorials/),交互式 .html 需要你本地运行示例脚本生成。
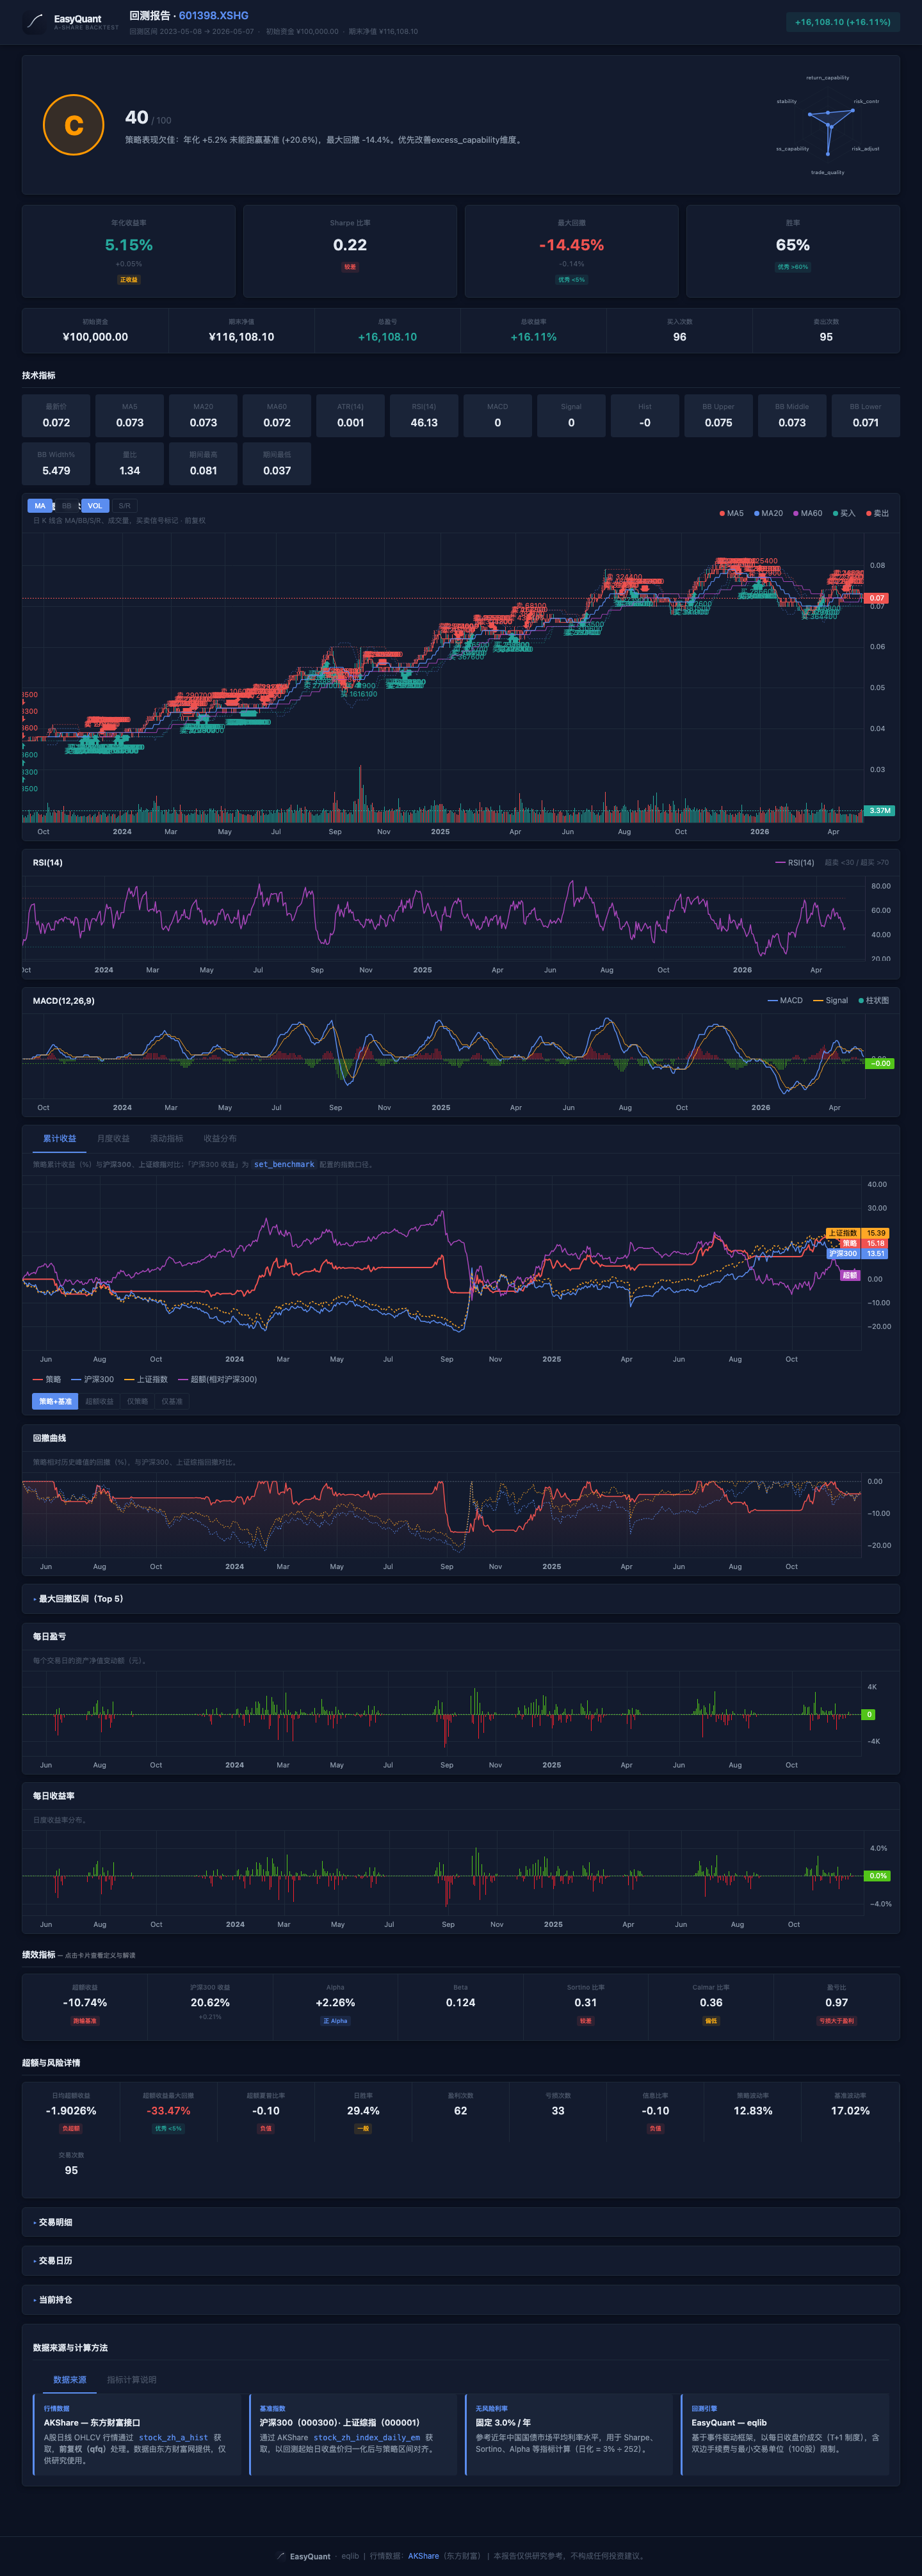
想自己打开交互式版本: 在仓库根执行 python examples/06_local_data.py,然后在 reports/ 中用浏览器打开最新生成的 .html(累计收益与回撤图中含沪深300与上证综指双线基准)。
抽象「策略 vs 基准」折线示意见仍保留:../assets/tutorials/sample_equity_vs_benchmark.svg。
**对照 HTML 页眉与指标卡片读数:**打开本地生成的 .html 后,按 报告格式详解 的指标说明逐条对照;报告为全离线单文件(无 CDN 依赖),图区为空时先确认浏览器启用了 JavaScript,见 FAQ。
2.2 不同策略的回测报告长什么样?
同一个框架,不同策略的报告 结构相同、数值不同。下面 6 张截图来自已跑通的示例:页面结构相同,指标卡片数值截然不同。交互式 .html 不随仓库分发,在本地运行对应示例脚本即可生成。
注意:以下数字为特定回测区间和标的下的结果,仅供展示报告格式,实际收益会因市场环境、回测区间、标的选择而大幅变化,不构成任何投资建议。
布林带均值回归(Example 15,股票 601088 中国神华)
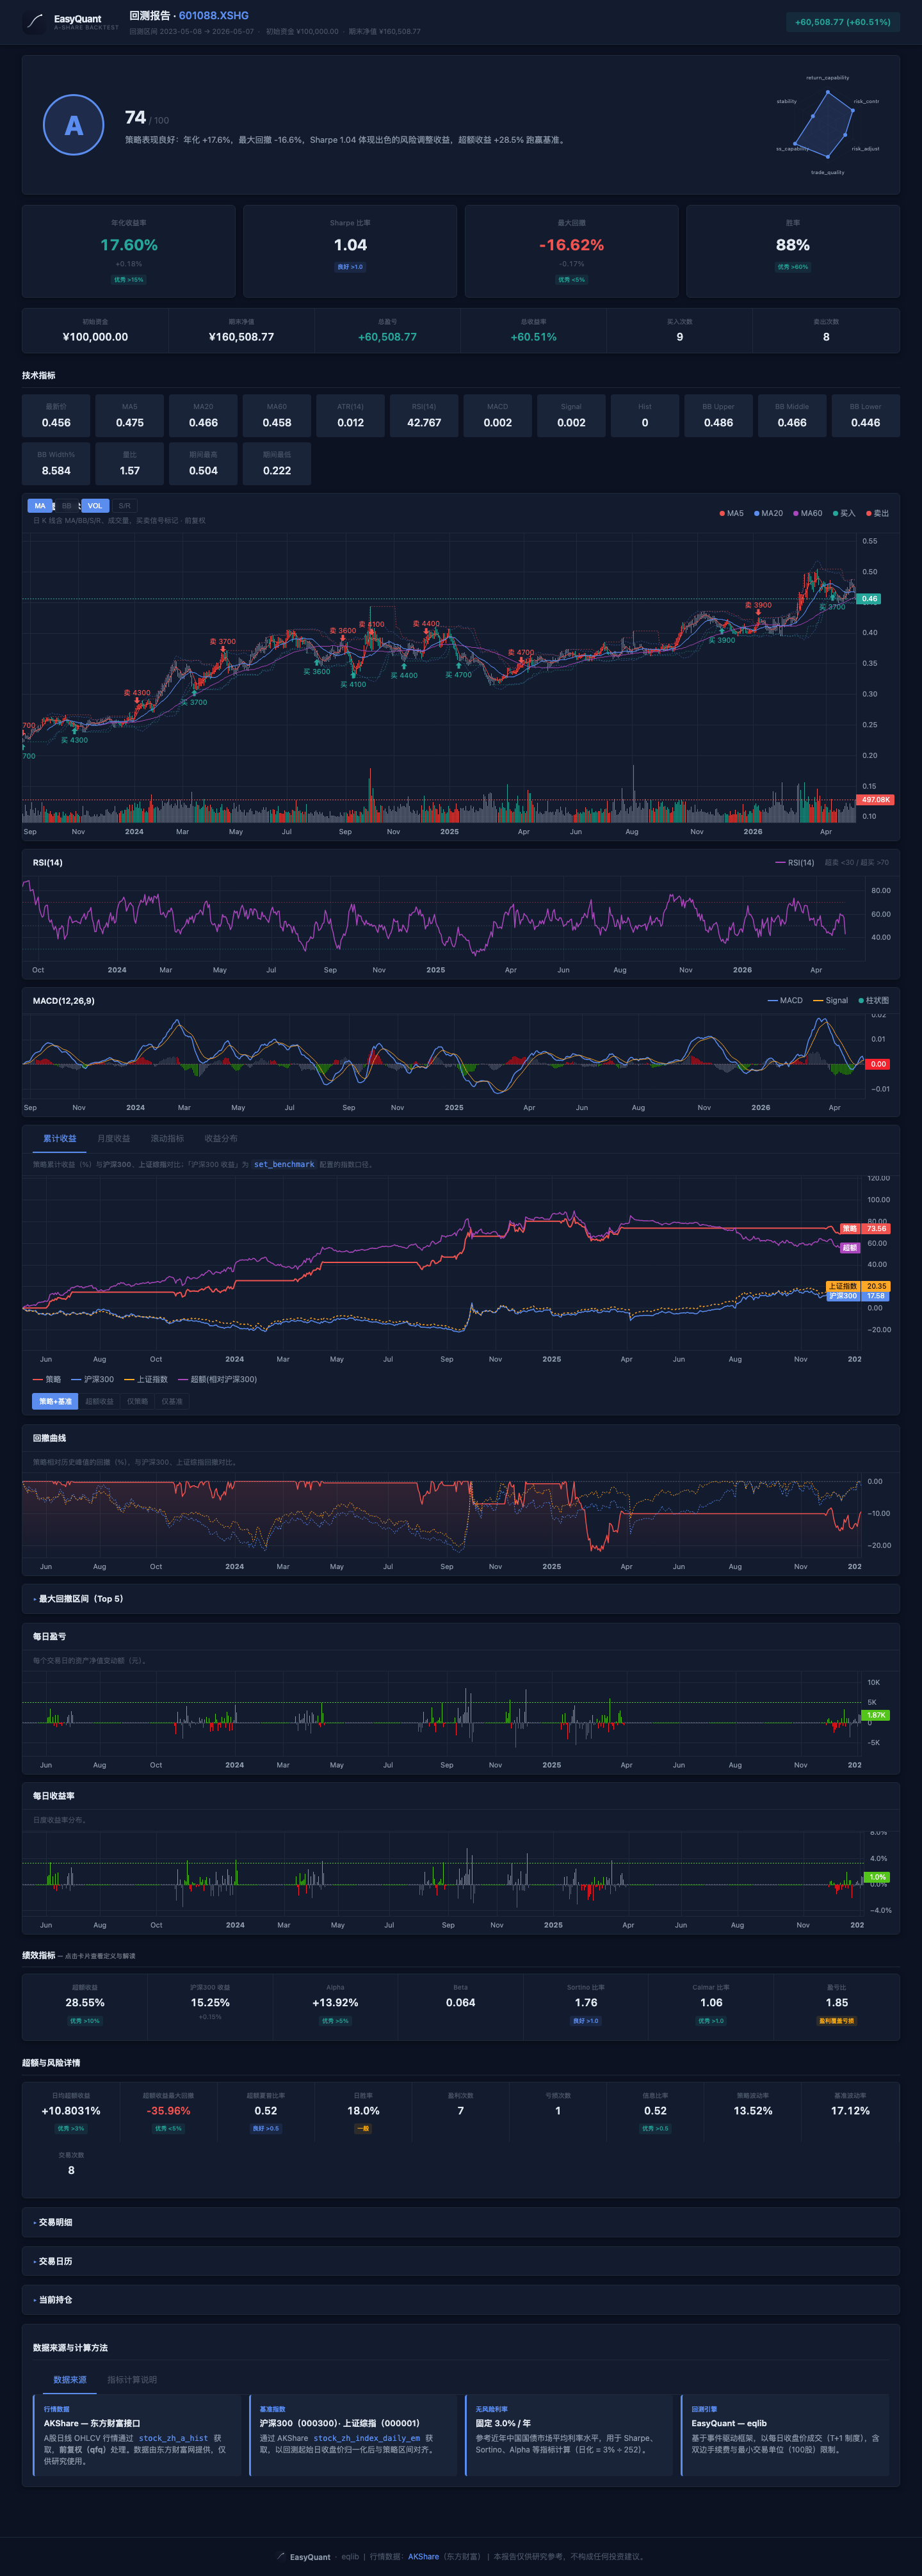
布林带策略在震荡市表现优异——价格触及下轨买入、上轨卖出,天然的低买高卖逻辑。实际回测结果因市场环境而异。
MACD 趋势 + 成交量确认(Example 16,股票 002594 比亚迪)
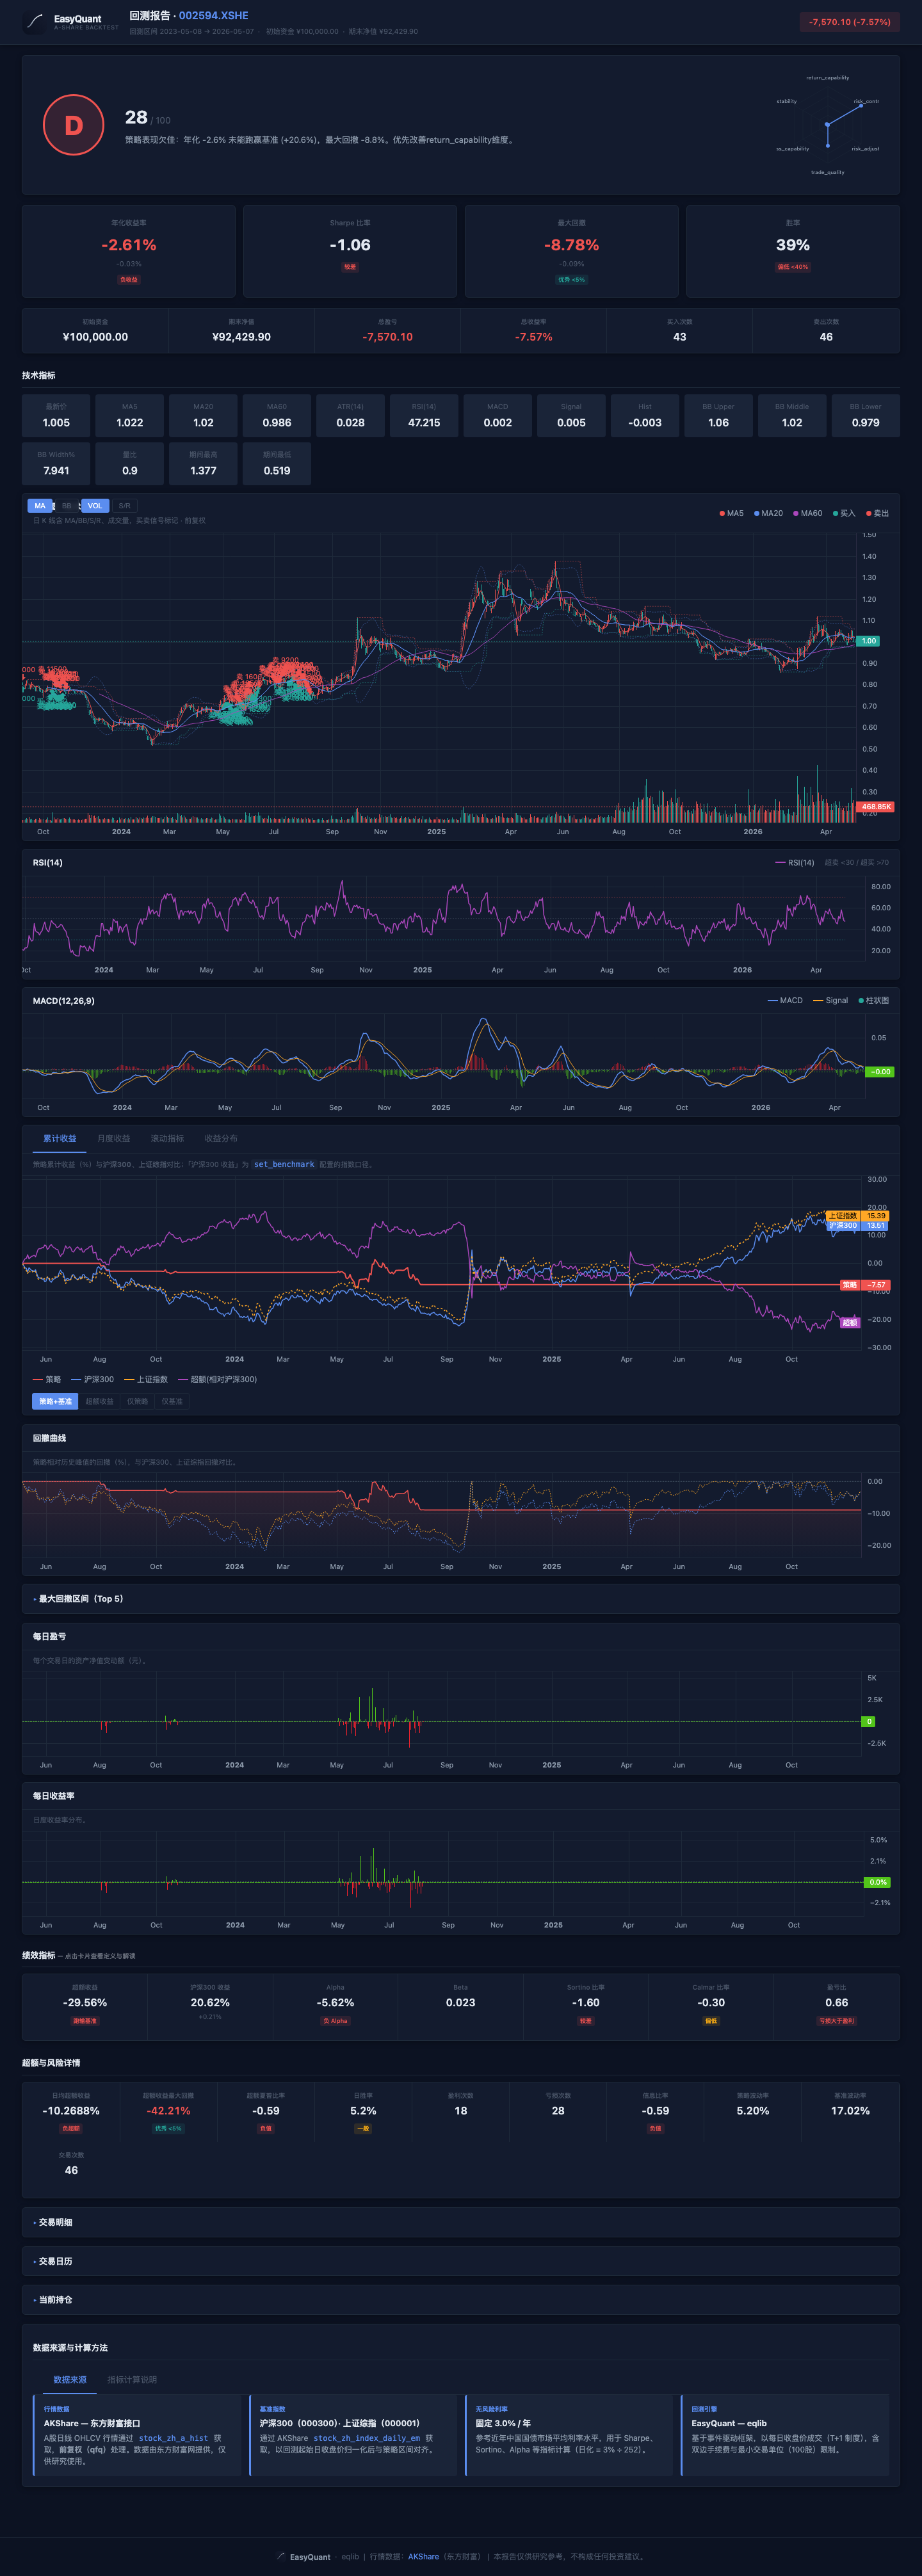
科技股波动大,MACD 金叉配合放量确认,能较好地捕捉趋势启动点。实际回测结果因市场环境而异。
网格交易(Example 18,股票 601398 工商银行)
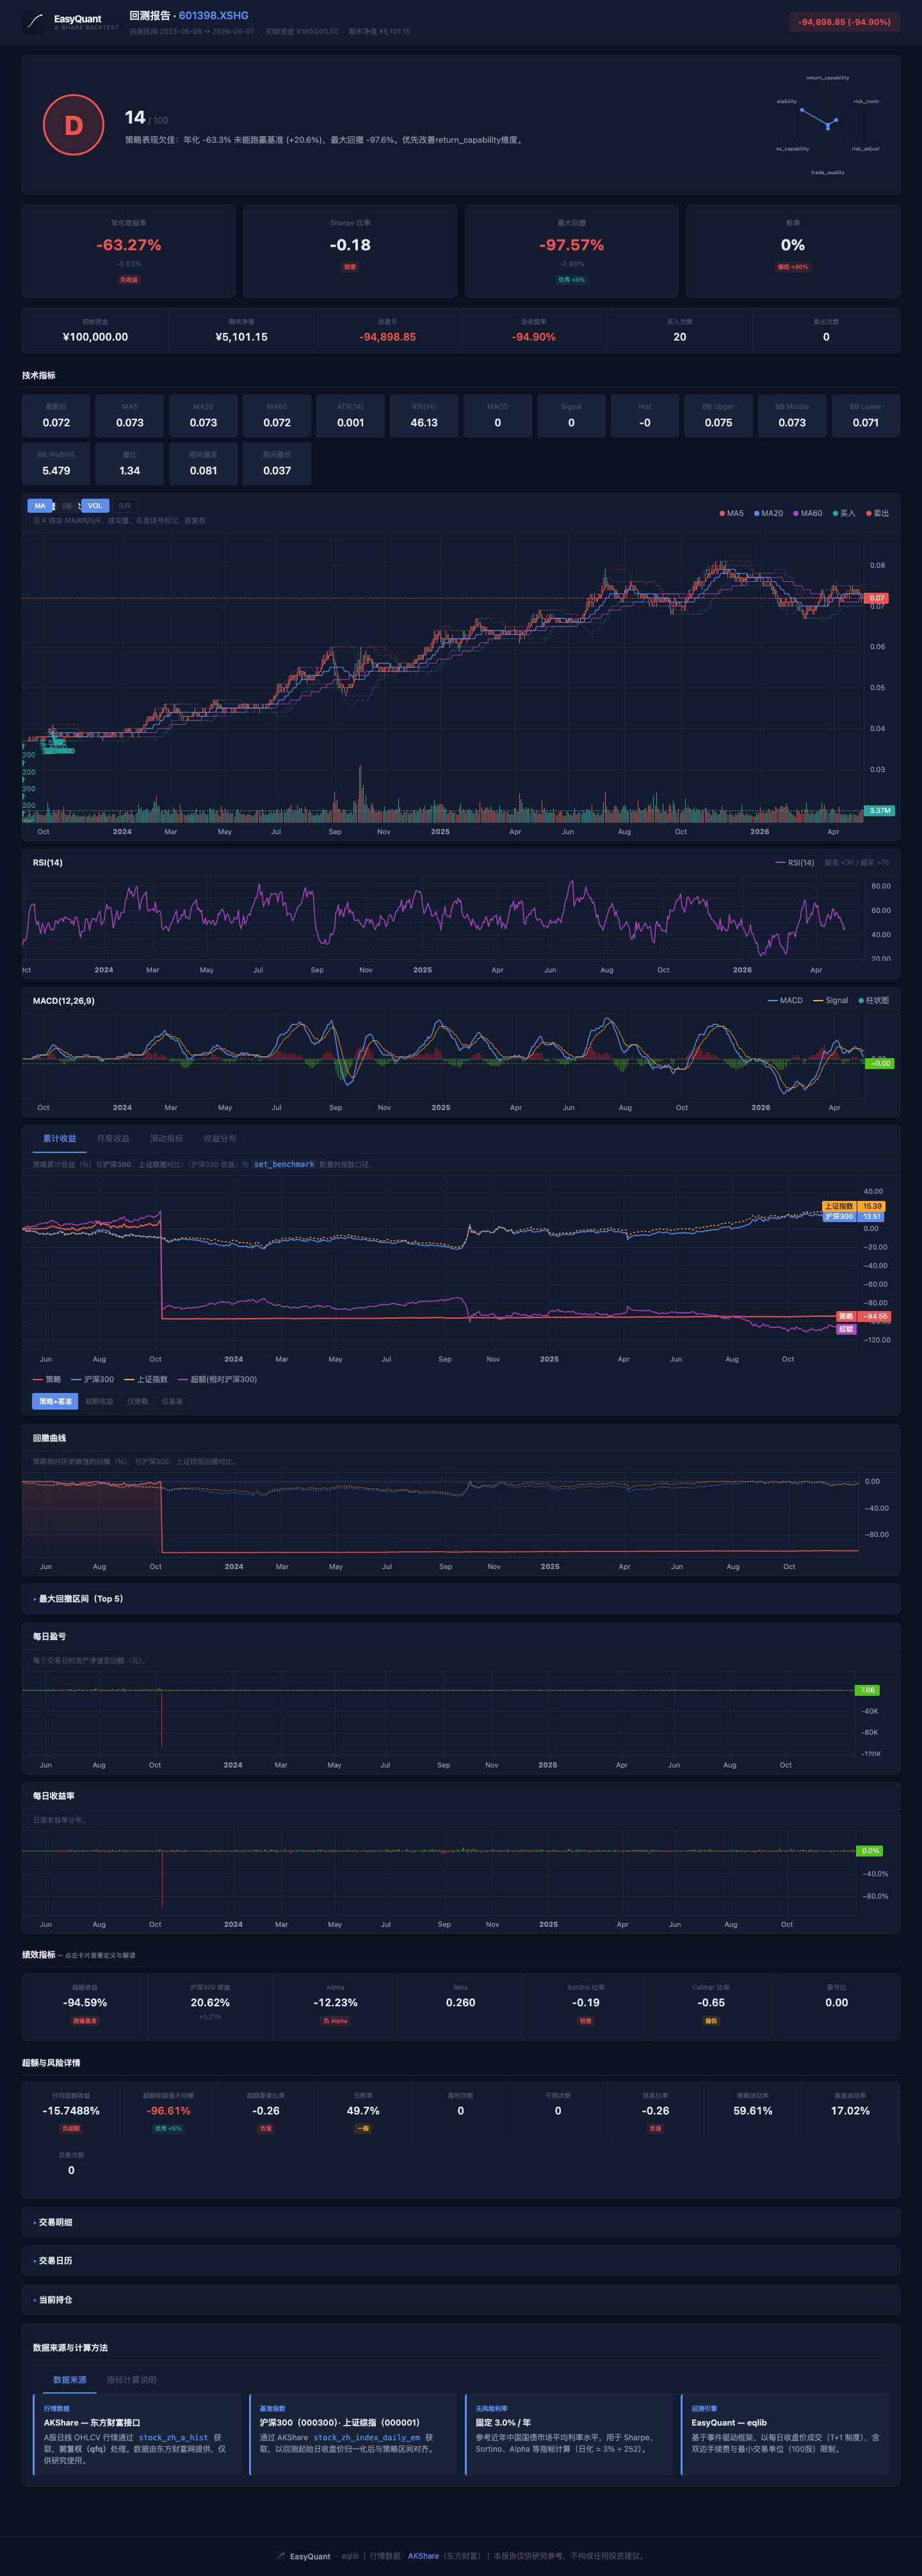
网格适合低波动、有明确价格区间的股票——在区间内反复"低吸高抛"。实际回测结果因市场环境而异。
多因子选股(Example 17,7 只股票池)
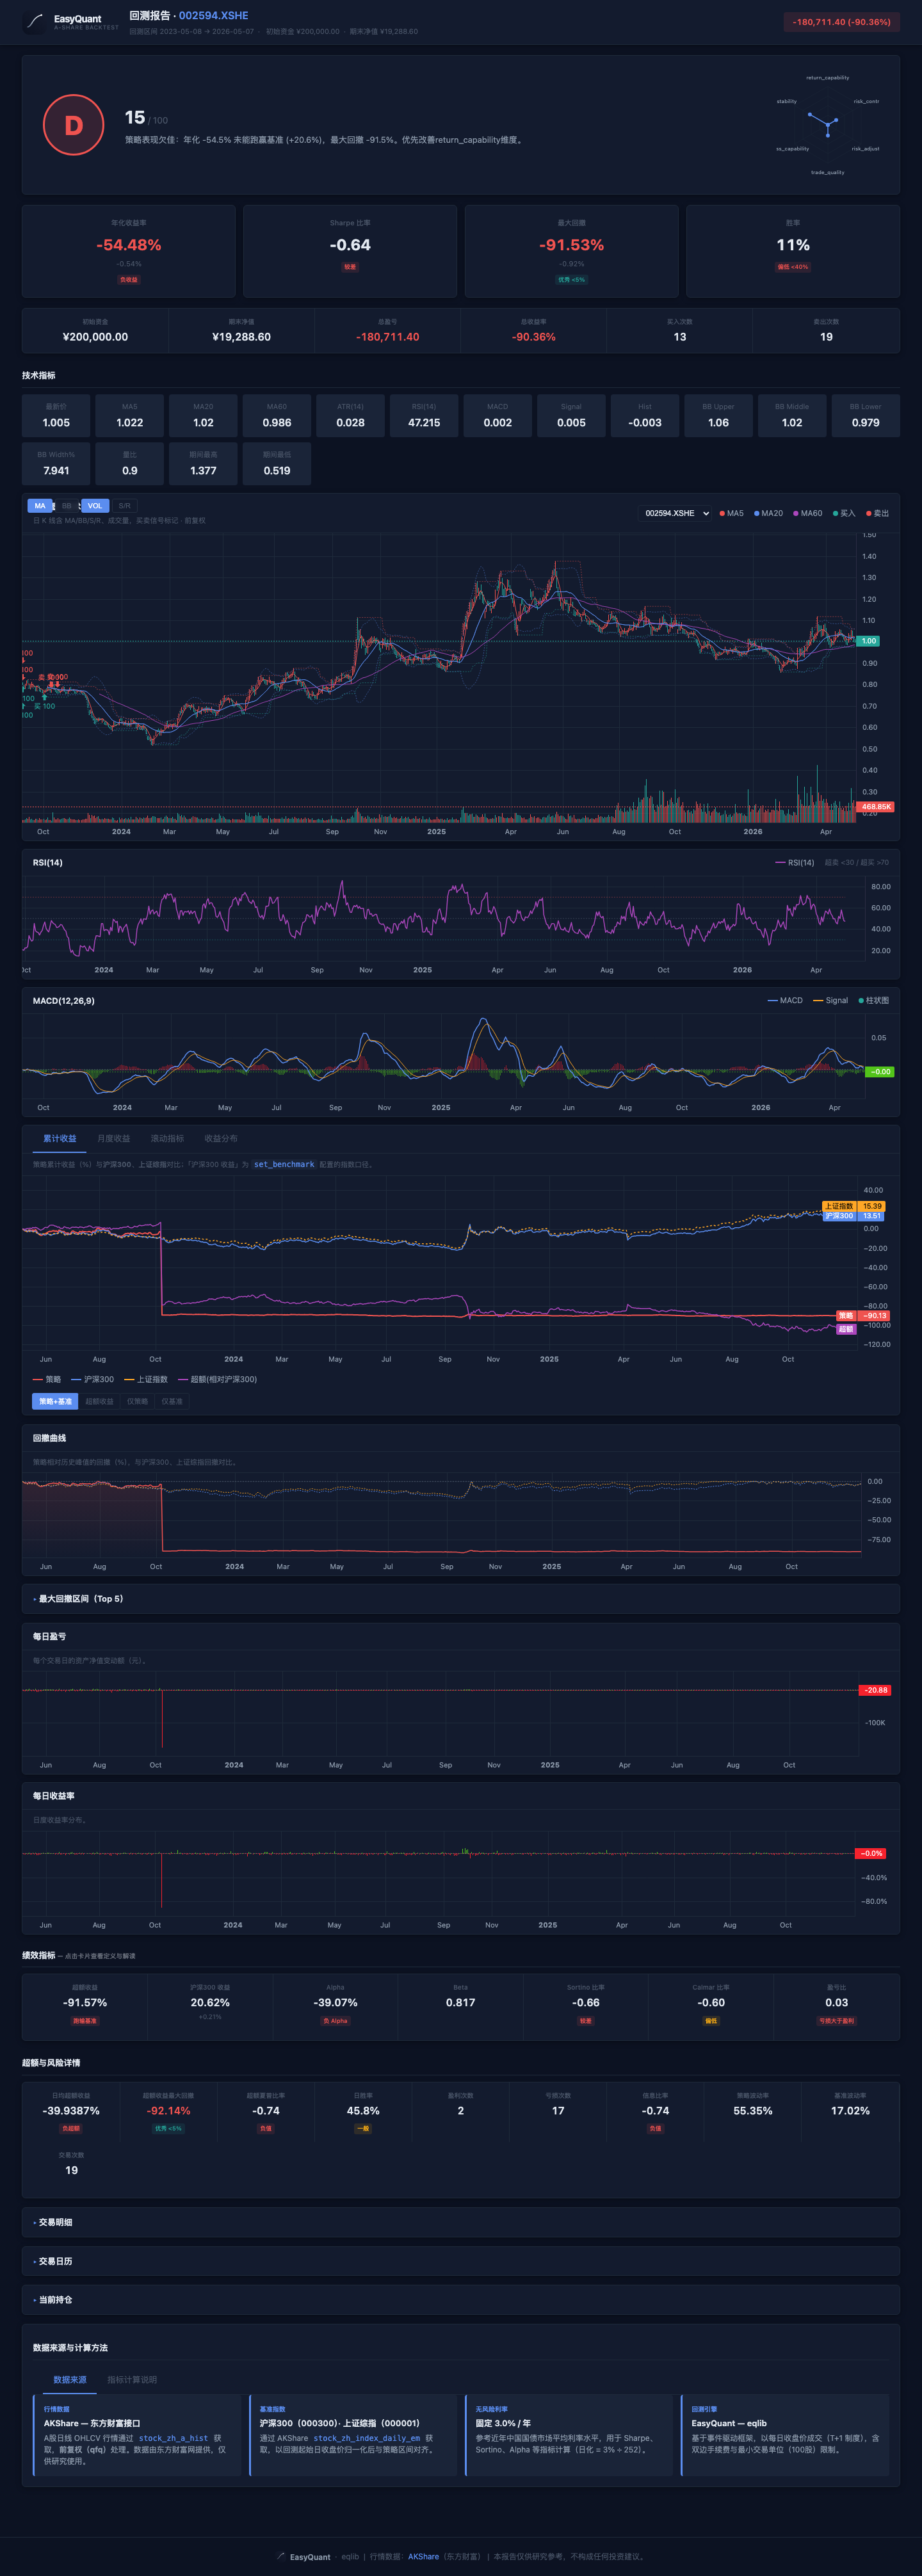
多因子模型每周从 7 只股票中选出动量/成交量/波动率综合得分最高的 3 只,高频换手。实际回测结果因市场环境而异。
单标的策略报告页(标的 002384)
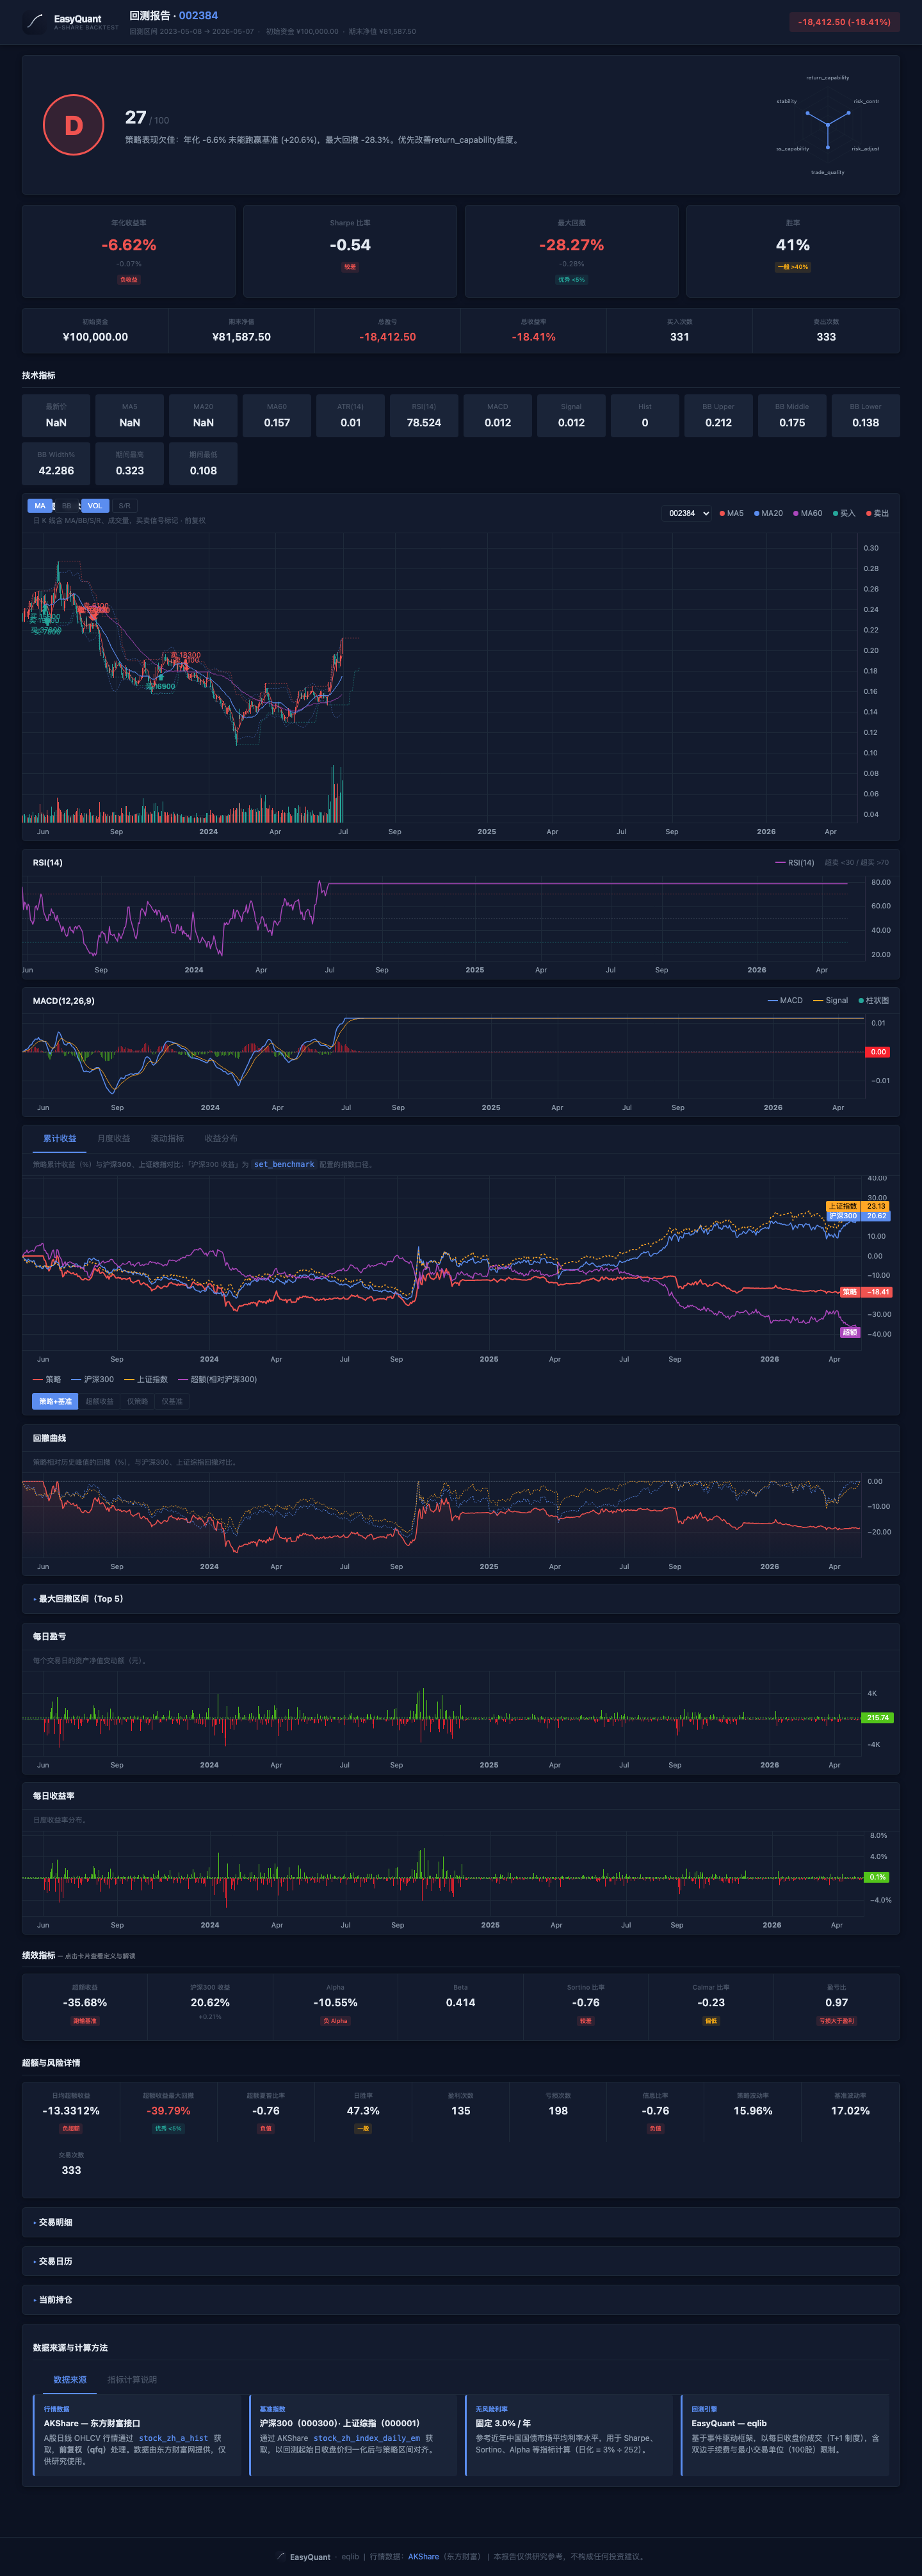
同一份报告模板用于单标的中低频策略:K 线 + 买卖点、累计收益、回撤、每日盈亏、成交明细。实际回测结果因市场环境而异。
组合回测(Example 11,5 只候选选前 3)
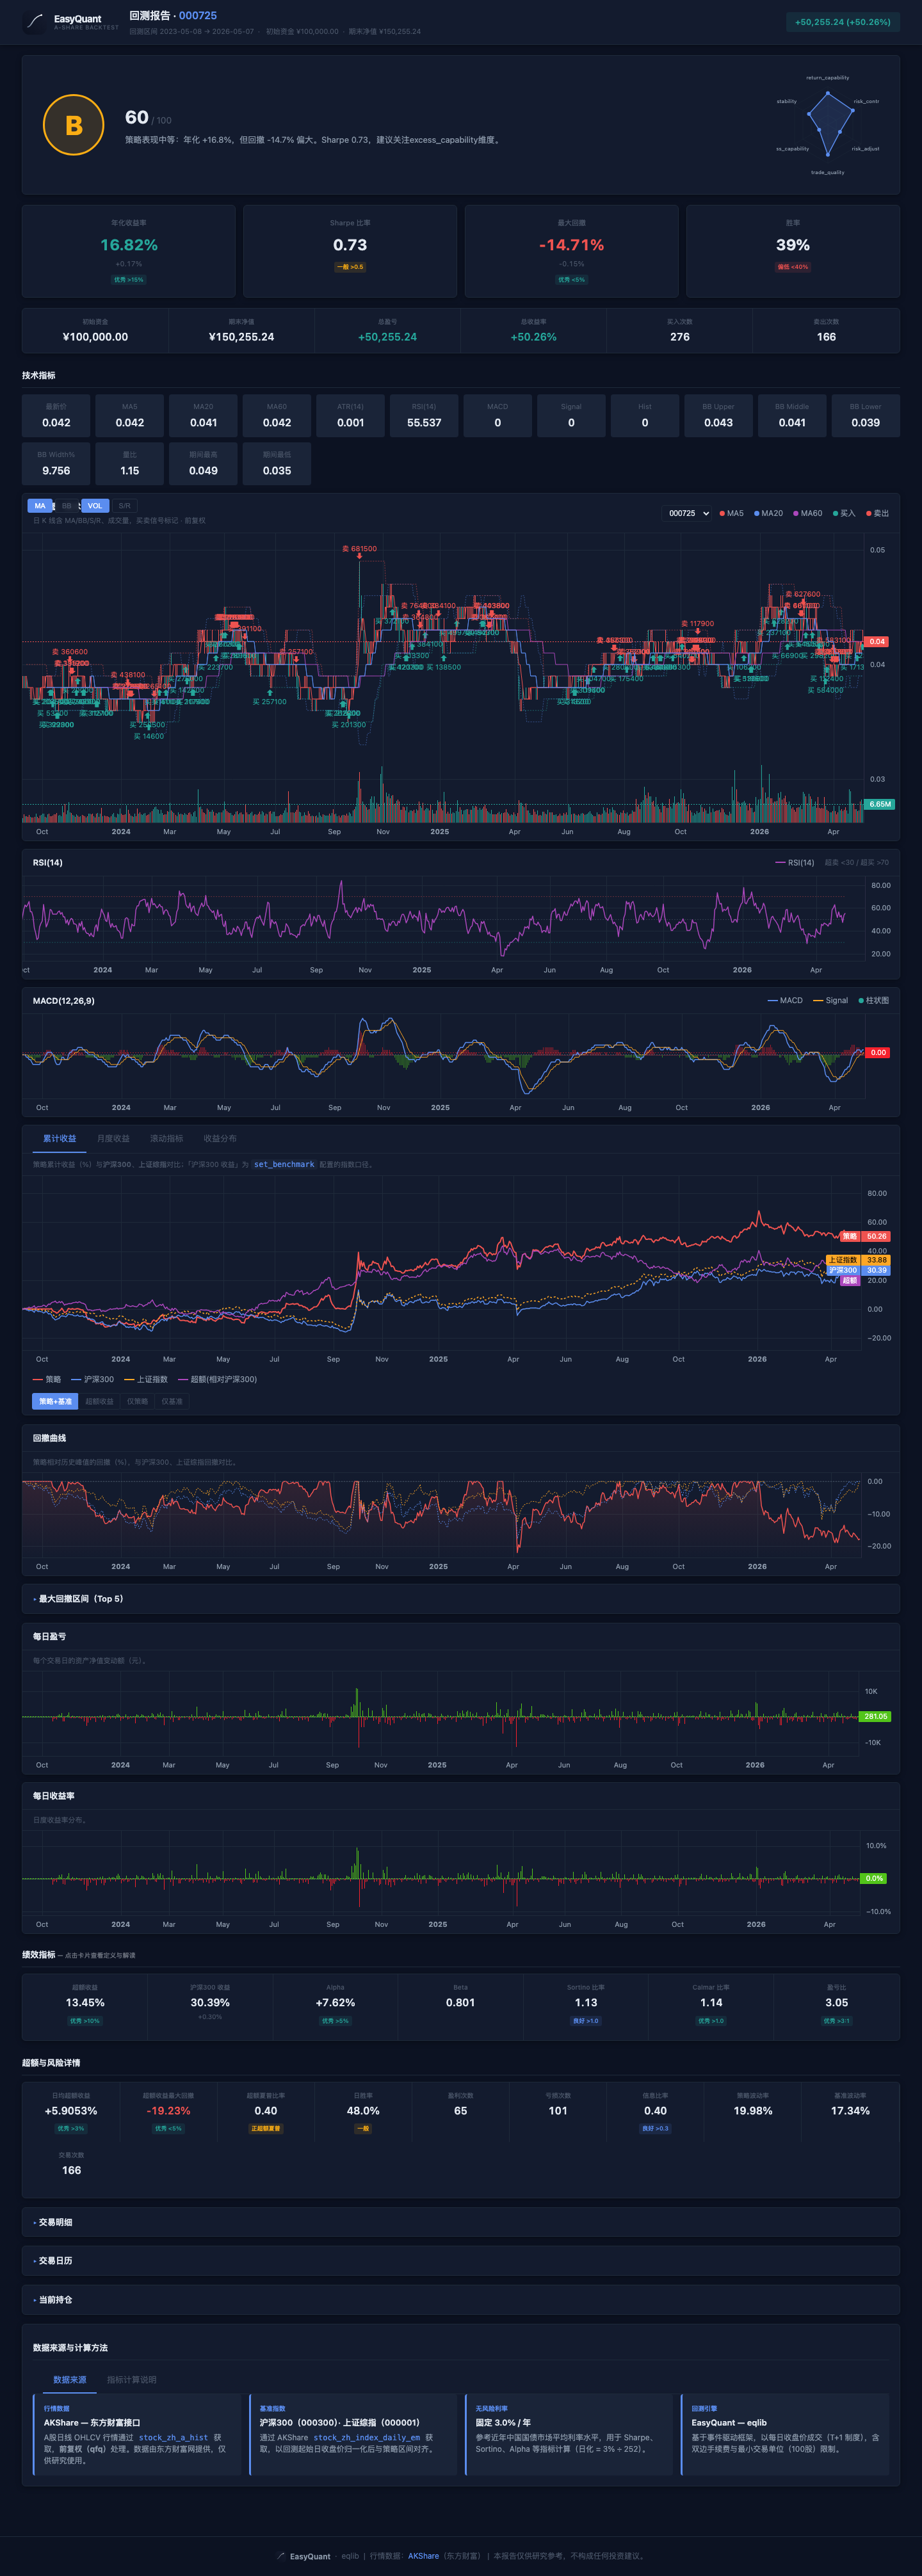
组合示例在 5 只候选股中按 20 日动量选前 3 只持仓。动量策略在某些市场环境中可能"追涨杀跌"导致亏损,在另一些环境中可能表现较好。实际回测结果因市场环境而异。
阅读建议: 任选上述示例脚本在本地运行(如 python examples/15_bollinger_strategy.py),用浏览器打开生成的 .html,观察相同页面结构下,不同策略的指标卡片、K 线、回撤曲线、成交表的差异。
3. 解读回测报告
3.1 运行回测生成报告
from eqlib import *

def initialize(context):
    g.security = '601398'
    set_benchmark('000300.XSHG')
    set_order_cost(OrderCost(
        open_tax=0, close_tax=0.0005,
        open_commission=0.00025, close_commission=0.00025,
        min_commission=5,
    ))
    run_daily(market_open, time='every_bar')

def market_open(context):
    hist = attribute_history(g.security, 25, '1d', ['close'])
    if hist.empty or len(hist) < 20:
        return
    ma5 = hist['close'].tail(5).mean()
    ma20 = hist['close'].tail(20).mean()
    price = hist['close'].iloc[-1]

    if price > ma5 > ma20:
        if g.security not in context.portfolio.positions:
            order_value(g.security, context.portfolio.available_cash * 0.95)  # 留 5% 费用缓冲
            log.info('BUY %s @ %.3f' % (g.security, price))
    elif price < ma5 < ma20:
        if g.security in context.portfolio.positions:
            order_target(g.security, 0)
            log.info('SELL %s @ %.3f' % (g.security, price))

    record(price=price, ma5=ma5, ma20=ma20)

result = run_strategy(
    initialize,
    start_date='2024-01-01',
    end_date='2024-12-31',
    starting_cash=100000,
    benchmark='000300.XSHG',
    securities=['601398'],
)
成本口径:以上为现行费率(印花税 2023-08-28 起 0.05%,此前 0.1%)。显式固定
close_tax会覆盖引擎内建的日期感知逻辑;跨 2023-08-28 的长历史回测请改用close_tax=None。滑点见 配置 API(示例默认FixedSlippage(0.001))。
3.2 交互式 HTML 报告
用浏览器打开 reports/backtest_*.html(无需本地 Web 服务器)。自上而下通常为:摘要 → 指标卡片(年化收益、夏普、最大回撤、Alpha/Beta 等,可点击看释义)→ K 线与技术指标 → 累计收益率(策略 vs 基准)→ 回撤 → 每日盈亏 / 每日收益率 → 成交、持仓等标签页。
各字段与 analyze_returns 字典键的对应关系见 报告格式详解;各区块的读法见 解读回测报告。
3.3 Markdown 报告
文件路径:reports/backtest_YYYYMMDD_HHMMSS.md
报告由 generate_report_md 生成,标题为 # Backtest Report — 601398(破折号后接首个成交标的)。各区块按以下顺序出现:
| 区块 | 内容 |
|---|---|
## Strategy Summary |
区间、初始资金、期末资产、P&L、基准及基准收益(表格) |
## Grade Breakdown |
各维度得分、评级与关键指标,末尾 Overall 行 |
## Performance Metrics |
年化收益、波动率、夏普、索提诺、最大回撤、卡玛、Alpha、Beta、信息比率、交易胜率、盈亏比、交易次数(含基准对照列) |
## Monthly Returns |
年 × 月收益矩阵 + YTD |
## Rolling Metrics |
60 日滚动夏普/波动率(按季度抽样) |
## Top 5 Drawdown Periods |
前五回撤区间:起点、谷底、修复、深度、持续天数 |
## Trade Analysis |
买/卖单数、总佣金、成交标的数;多标的时附 ### Per-Stock P&L |
## Trade P&L |
FIFO 配对表:\| # \| Security \| Buy Date \| Buy Price \| Sell Date \| Sell Price \| P&L \| |
## Factor Analysis / ## Brinson Attribution |
因子暴露与 Brinson 归因(数据可得时才有) |
## Data Sources |
数据来源、无风险利率口径与免责声明 |
重点关注:
- P&L 与基准(Strategy Summary):
- 同时看绝对收益和相对收益
-
与 Benchmark Return 对比:策略涨 8% 而同期沪深 300 涨 15%,就是跑输基准
-
交易频率(Trade Analysis):
- 交易次数过多 = 换手率高 = 手续费吃利润
-
交易次数过少 = 可能信号不够灵敏
-
每笔配对盈亏(Trade P&L):
- 逐笔检查买入价和卖出价,P&L 已扣除双边费用
-
如果大部分交易都亏损,说明信号质量不好
-
佣金成本(Trade Analysis):
- 对比 Total commission 与 P&L 的量级
- 小额交易的佣金占比会很高(最低 5 元限制)
3.4 JSON 报告
文件路径:reports/backtest_YYYYMMDD_HHMMSS.json
由 generate_report_json 生成,顶层键:
| 键 | 内容 |
|---|---|
verdict |
pass / grade / score / bottleneck / action(complete 或 adjust_params)/ summary |
targets |
逐项指标达标检查:metric、value、target、pass(未达标按 priority 排序;基准缺失的指标 pass 为 null) |
diagnostics |
瓶颈诊断列表 |
recommendations |
参数调整建议 |
grade |
评级明细(各维度得分) |
metrics |
analyze_returns 的全部标量指标(NaN/inf 序列化为 null) |
time_series |
monthly_returns、rolling_sharpe_60d、rolling_volatility_60d、drawdown_periods |
summary |
start_date、end_date、initial_capital、final_value、pnl、pnl_pct、num_trades、securities、benchmark、benchmark_return |
risk_metrics |
兼容旧版的指标子集 |
cumulative_returns |
每日 {date, total_value, cumulative_return} |
trades |
逐笔成交:type、date、security、price、amount、commission |
positions |
期末持仓:amount、avg_cost、total_value |
chart_data |
K 线、成交量、累计收益、回撤等绘图数据 |
factor_analysis / brinson_attribution |
归因结果(数据可得时才有) |
import json

with open('reports/backtest_20260503_143000.json') as f:
    report = json.load(f)

# 基本指标
print("总收益: %.2f%%" % report['summary']['pnl_pct'])
print("交易次数:", report['summary']['num_trades'])
print("夏普比率: %.2f" % report['metrics']['sharpe_ratio'])

# 每日组合价值曲线
for entry in report['cumulative_returns']:
    print(entry['date'], entry['total_value'], entry['cumulative_return'])

# 达标检查:哪些指标没过
for t in report['targets']:
    if t['pass'] is False:
        print("未达标:", t['metric'], t['gap'])
JSON 报告适合做进一步的数据分析,比如: - 计算最大连续亏损天数 - 分析持仓/空仓天数比例 - 画出累计收益曲线
3.5 HTML 交互式报告怎么读
HTML 报告是最常用的回测分析工具。用浏览器打开后,自上而下的区块与读法:
| 区块 | 内容 | 读法 |
|---|---|---|
| 页头摘要 | 标的、区间、初始/最终资金与盈亏 | 盈亏是否为正、占初始资金比例多少 |
| 核心指标卡片 | 年化收益、超额收益、夏普、最大回撤、胜率(交易)、卡玛比率 | 别只看收益——夏普和回撤说明「赚这个钱承担了多少风险」。参考值:夏普 > 1、回撤 < 20%、卡玛 > 1 |
| 详细指标行 | 年化波动率、索提诺、Alpha、Beta、信息比率、日胜率、盈亏比 | Alpha 为正 + Beta 接近 1:超额收益不是赌方向赌来的。Alpha/Beta 依赖基准,基准缺失时显示 N/A |
| K 线与技术指标 | 价格线 + MA5/MA20 + 买卖点标记 + 成交量,绿色阴影为持仓期 | 买点是否在低位、持仓期价格是否上涨、交易是否过密 |
| 累计收益率 | 策略曲线 vs 基准曲线(沪深300 + 上证综指双线) | 策略线持续在基准上方 = 稳定跑赢;两线平行 = 没有 alpha |
| 回撤曲线 | 从历史新高的回落深度 | 看最深处:那段时间你能否接受 |
| 每日盈亏/收益率 | 每个交易日的盈亏柱状图 | 有无连续亏损、单日亏损是否过大、收益是否集中在少数几天 |
| 标签页 | 成交明细、期末持仓、Brinson 归因 | 逐笔检查成交;归因看收益来自配置还是选股 |
阅读顺序: 页头(赚钱了吗)→ 指标卡片(夏普 > 1?回撤 < 20%?)→ 累计收益图(跑赢基准了吗)→ 回撤曲线(最差情况能接受吗)→ 成交表(每笔交易合理吗)→ 归因(收益来自配置还是选股)。
4. 解读图表
4.1 图表结构
  |                                                     |  Portfolio Value
P |  ---MA5                                              |
r |  ---MA20                                             |
i |  ---Close                                            |
c |                                                      |
e |     [SELL]    [BUY]                                  |
  |    o          o     o[SELL]                          |
  |   / \  ===== / \___/   \                             |
  |  /   \      /           \                            |
  | /     \====/             \=====                      |
  +------------------------------------------------------|-> Date
4.2 图表元素
| 元素 | 含义 |
|---|---|
| 灰色线 | 股票每日收盘价 |
| 蓝色线 | 5 日均线(短期趋势) |
| 橙色线 | 20 日均线(中期趋势) |
| 绿色圆圈 | 买入点(价格下方标注) |
| 红色圆圈 | 卖出点(价格上方标注) |
| 绿色阴影 | 持仓期间 |
| 绿色线(右侧轴) | 投资组合总资产价值 |
4.3 如何看图
好的信号: - BUY 点通常在价格低位(均线金叉附近) - SELL 点通常在价格高位(均线死叉附近) - 资产曲线(右轴)整体向上 - 持仓期间(绿色阴影)价格有明显上涨
不好的信号: - BUY 和 SELL 频繁交替 → 震荡市中反复被"打脸" - 资产曲线持续向下 → 策略亏损 - 持仓期间价格无明显变化 → 无效信号
5. 风险与归因分析
5.1 综合风险指标
from eqlib import analyze_returns

metrics = analyze_returns(result, risk_free_rate=0.03)

print("年化收益:   %.2f%%" % (metrics['annual_return'] * 100))
print("年化波动:   %.2f%%" % (metrics['annual_volatility'] * 100))
print("夏普比率:   %.2f" % metrics['sharpe_ratio'])
print("索提诺比率: %.2f" % metrics['sortino_ratio'])
print("最大回撤:   %.2f%%" % (metrics['max_drawdown'] * 100))
print("卡玛比率:   %.2f" % metrics['calmar_ratio'])
print("Alpha:      %.4f" % metrics['alpha'])
print("Beta:       %.3f" % metrics['beta'])
print("日胜率:     %.2f%%" % (metrics['win_rate'] * 100))
说明:
win_rate是win_rate_daily(日胜率)的兼容别名;配对交易胜率用metrics['win_rate_trade'],它按扣除买卖双边费用后的净盈亏判胜负。基准数据缺失时alpha/beta/information_ratio为NaN,直接%格式化会打出nan——展示前先判math.isfinite,或按报告惯例显示N/A。
5.2 Brinson 归因(多股票组合)
将收益拆解为三个来源:
from eqlib import brinson_attribution

attr = brinson_attribution(result, sector_data={"601398.XSHG": "金融", "600519.XSHG": "消费"})

print("配置效应: %.4f  ← 资产配置(选行业/板块)带来的收益" % attr['allocation_effect'])
print("选股效应:   %.4f  ← 个股选择带来的收益" % attr['selection_effect'])
print("交互效应:   %.4f  ← 配置与选股的交互作用" % attr['interaction_effect'])
实现为标准 Brinson-Hood-Beebower 单期分解:三项之和严格等于组合收益 − 基准收益(attr['total_active_return'],另见 portfolio_return / benchmark_return / 分行业明细 attr['sectors'])。基准默认为 universe 等权买入持有收益。注意:不传 sector_data 时所有证券同属一个行业,配置与交互效应恒为 0,全部超额收益计入选股效应——这不是缺陷,而是无行业结构时 BHB 的正确表述。
- 配置效应 > 0:说明你的板块/行业选择是对的
- 选股效应 > 0:说明你在板块内选的股票是对的
- 交互效应:通常是小的调整项
5.3 简化因子分析
from eqlib import simple_factor_analysis

ff = simple_factor_analysis(result)

print("市场 Beta:    %.3f  ← 大盘敏感度" % ff['market_beta'])
print("年化 Alpha:   %.4f  ← 市场无法解释的超额收益" % ff['alpha_annual'])
print("动量相关性:   %.3f" % ff['momentum_correlation'])
print("残差波动率:   %.3f" % ff['residual_volatility'])
注意:
fama_french_analysis已弃用,请改用simple_factor_analysis。
6. 判断策略是否有效
6.1 核心判断标准
| 问题 | 判断标准 |
|---|---|
| 策略赚钱了吗? | 总收益率 > 0 |
| 跑赢大盘了吗? | 策略收益 > 基准收益(沪深300) |
| 风险调整后的表现好吗? | 夏普比率 > 1 |
| 最大回撤能接受吗? | 最大回撤 < 你的心理承受范围 |
| 交易频率合理吗? | 不是一天一换,也不是半年一换 |
6.2 综合评估模板
metrics = analyze_returns(result, risk_free_rate=0.03)

checks = []
checks.append(("收益 > 0", metrics['total_return'] > 0))
checks.append(("跑赢基准", metrics['alpha'] > 0))  # 无基准时 alpha 为 NaN,该项自动 FAIL
checks.append(("夏普 > 1", metrics['sharpe_ratio'] > 1))
checks.append(("回撤 < 20%", abs(metrics['max_drawdown']) < 0.20))
checks.append(("交易胜率 > 50%", metrics['win_rate_trade'] > 0.50))

print("--- 策略评估 ---")
passed = 0
for name, ok in checks:
    status = "PASS" if ok else "FAIL"
    if ok:
        passed += 1
    print("  [%s] %s" % (status, name))
print("通过 %d/%d 项检查" % (passed, len(checks)))
6.3 样本外验证
# 训练集:2020-2023,用来调整参数
result_train = run_strategy(
    initialize, '2020-01-01', '2023-12-31',
    starting_cash=100000, securities=['601398'],
)

# 测试集:2024,用来验证
result_test = run_strategy(
    initialize, '2024-01-01', '2024-12-31',
    starting_cash=100000, securities=['601398'],
)

# 如果训练集夏普 2.0,测试集夏普 0.3 → 过拟合
# 如果训练集夏普 1.5,测试集夏普 1.2 → 参数稳定
7. 常见回测陷阱
7.1 过拟合
识别方法:参数微调后结果剧烈变化 → 过拟合
7.2 未来函数
# 错误示例:使用当天收盘价做开盘决策
# attribute_history 返回的是昨天的数据,这个是正确的
# 但如果策略中用了 get_today_close() 或其他包含当天数据的方式,就是未来函数
7.3 幸存者偏差
7.4 忽略流动性
7.5 回测期间太短
7.6 不了解引擎的默认行为
以下默认行为直接影响成交结果,读报告前先知道它们存在:
| 行为 | 默认 | 说明 |
|---|---|---|
| 涨跌停拦截 | 开(check_price_limit=True) |
涨停开盘的买单、跌停开盘的卖单被取消并记 cancel_reason;set_option('check_price_limit', False) 关闭 |
| 停牌处理 | 当日订单取消 | 无行情或零成交视为停牌,当日不下发订单 |
| 退市清算 | 30 个无行情交易日后强制平仓 | 交易记录类型为 DELIST_LIQUIDATE;set_option('delist_gap_days', N) 调整 |
| 快照类数据接口 | 回测内调用发 FutureWarning |
get_fundamentals 等返回当前快照;set_option('avoid_future_data', True) 升级为报错 |
8. 组合回测
8.1 单股 vs 组合
| 单股回测 | 组合回测 | |
|---|---|---|
| 适用场景 | 验证单个策略逻辑 | 多股轮动、资产配置 |
| API | run_strategy / run_backtest |
run_portfolio_backtest |
| 股票池 | 一只股票 | 多只股票 |
| 仓位控制 | context.portfolio.available_cash |
position_pct 或 position_amount |
8.2 组合回测示例
from eqlib import StrategyConfig, run_portfolio_backtest

# 定义配置
config = StrategyConfig(
    starting_cash=200000,
    securities=['601398', '600519', '000858'],
    benchmark='000300.XSHG',
    position_pct=0.33,       # 每只股票最多用 33% 可用资金
    start_date='2024-01-01',
    end_date='2024-12-31',
    report_suffix='multi_stock_v1',
)

# 策略函数
def my_strategy(context):
    for sec in context.universe:
        hist = attribute_history(sec, 25, '1d', ['close'])
        if hist.empty:
            continue
        ma20 = hist['close'].tail(20).mean()
        price = hist['close'].iloc[-1]

        if price > ma20 * 1.02:
            order_value(sec, context.portfolio.available_cash * 0.33)
        elif price < ma20 * 0.98 and context.portfolio.positions.get(sec):
            order_target(sec, 0)

# 运行回测
result = run_portfolio_backtest(config, my_strategy)
8.3 组合回测输出
下面是示意输出(数字仅为格式示例,以实际运行为准):
==================================================
Portfolio Backtest: 2024-01-01 → 2024-12-31
Universe: ['601398', '600519', '000858']
Rebalance: daily
==================================================
Starting Cash:         200,000.00
Final Value:           215,342.00
P&L:                 +15,342.00 (+7.67%)
Total Trades:              12

--- Per-Stock Summary ---
  600519: 3 buys, 3 sells, net shares 0, realized ¥5,200.00
  601398: 4 buys, 4 sells, net shares 0, realized ¥3,100.00
  000858: 5 buys, 5 sells, net shares 0, realized ¥7,042.00
9. 下一步
学会了解读回测结果后,接下来:
- Tutorial 03: 策略优化与改进 — 参数调优、组合优化、归因分析、避免过拟合
- Tutorial 05: RSI 均值回归策略 — 换一种策略思路,学习均值回归
- Example 19: 支撑阻力位组合策略 — 一个完整的多股票组合策略实战案例,包含预生成的回测报告,可直接查看策略表现
- Tutorial 04: 模拟盘到实盘 — 从模拟盘到 PTrade/QMT 实盘部署