演示数据 · Synthetic
Event-Driven · China A-Share · Open Source
让 A 股回测的
让 A 股回测的
每一分钱,都算数。
EasyQuant 是面向中国 A 股的事件驱动回测框架。交易所日历、涨跌停拦截、T+1、费用与滑点——
把生产级的市场语义装进一行 pip install。
$pip install easyquant-eqlib
Scroll
上证指数 3,247.86 +0.87%
深证成指 10,562.13 +1.24%
创业板指 2,183.45 −0.62%
沪深300 3,912.60 +0.45%
中证500 5,834.02 −0.18%
科创50 986.71 +2.03%
北向资金净流入 +58.2亿
涨/跌停62 / 7
成交额9,842亿
示例数据 · 仅演示
0+
单元测试
对抗性审查驱动
对抗性审查驱动
0个
实战示例
从入门到多策略组合
从入门到多策略组合
0个
数据接口 PIT 防护
会话内杜绝未来数据
会话内杜绝未来数据
0日
年化口径
贴合 A 股真实交易日
贴合 A 股真实交易日
Rigor
四道防线,
让结果经得起复核
A 股市场的硬规则——交易所日历、涨跌停、T+1、费用——在 EasyQuant 里是默认行为,不是可选项。
Ⅰ
涨跌停默认拦截
check_price_limit=True 默认开启;幅度表含板块 × 日期维度(创业板 2020-08-24 起 20%)、ST 5% 通道;一字板不再"买得进、卖得掉"。
Ⅱ
PIT 数据契约
26 个取数接口在回测会话内截断到 T-1 或发出告警;avoid_future_data 严格模式直接报错。
Ⅲ
交易所权威日历
停牌日订单当日取消并记录原因;退市股超期无行情强制清算入账。回测区间不再被静默截断。
Ⅳ
含费用的真实口径
胜率 / 盈亏比计入双边佣金与印花税;基准缺失时 Alpha·Beta 渲染 N/A 而非静默数字。
from eqlib import *
def initialize(context):
g.security = '601390' # 中国中铁
set_benchmark('000300.XSHG') # 沪深300
run_daily(market_open, time='every_bar')
def market_open(context):
hist = attribute_history(g.security, 20, '1d', ['close'])
ma20 = hist['close'].mean()
price = hist['close'].iloc[-1]
if price > ma20 * 1.02: # 突破 2% 全仓
order_value(g.security, context.portfolio.available_cash)
elif price < ma20 * 0.98: # 跌破 2% 清仓
order_target(g.security, 0)
result = run_strategy(initialize,
start_date='2024-01-01', end_date='2024-12-31',
starting_cash=100000, securities=['601390'])
# ✓ 成交受涨跌停/T+1/费用约束,无未来函数
# 示例输出(演示数据,非收益承诺):
# 总收益 +21.88% · 夏普 0.33 · 最大回撤 −9.4%
Reports
每次回测,产出一份可交付的报告
权益曲线、回撤、月度收益、逐笔成交、归因明细——HTML / Markdown / JSON / PNG 四种格式,可直接进投研评审。
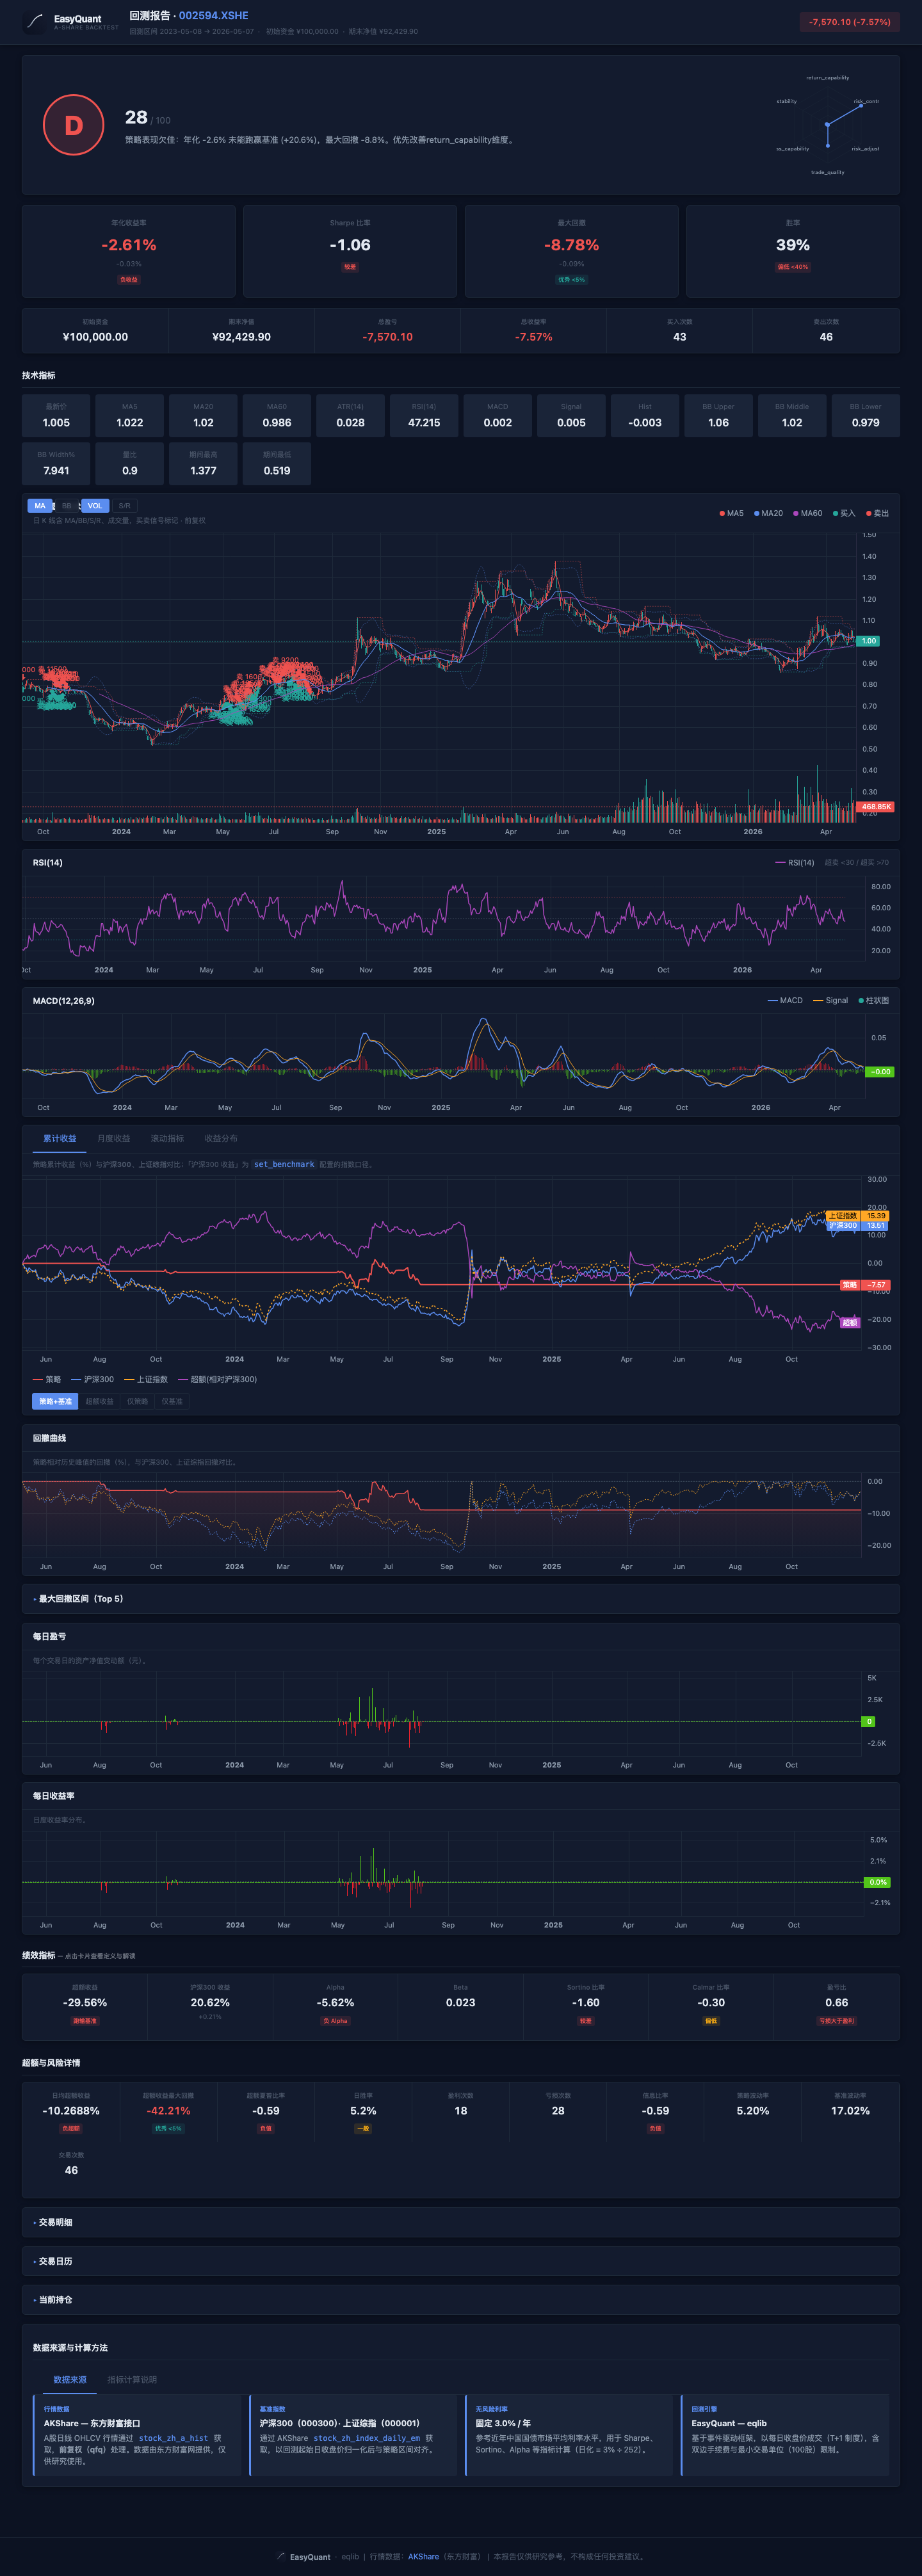
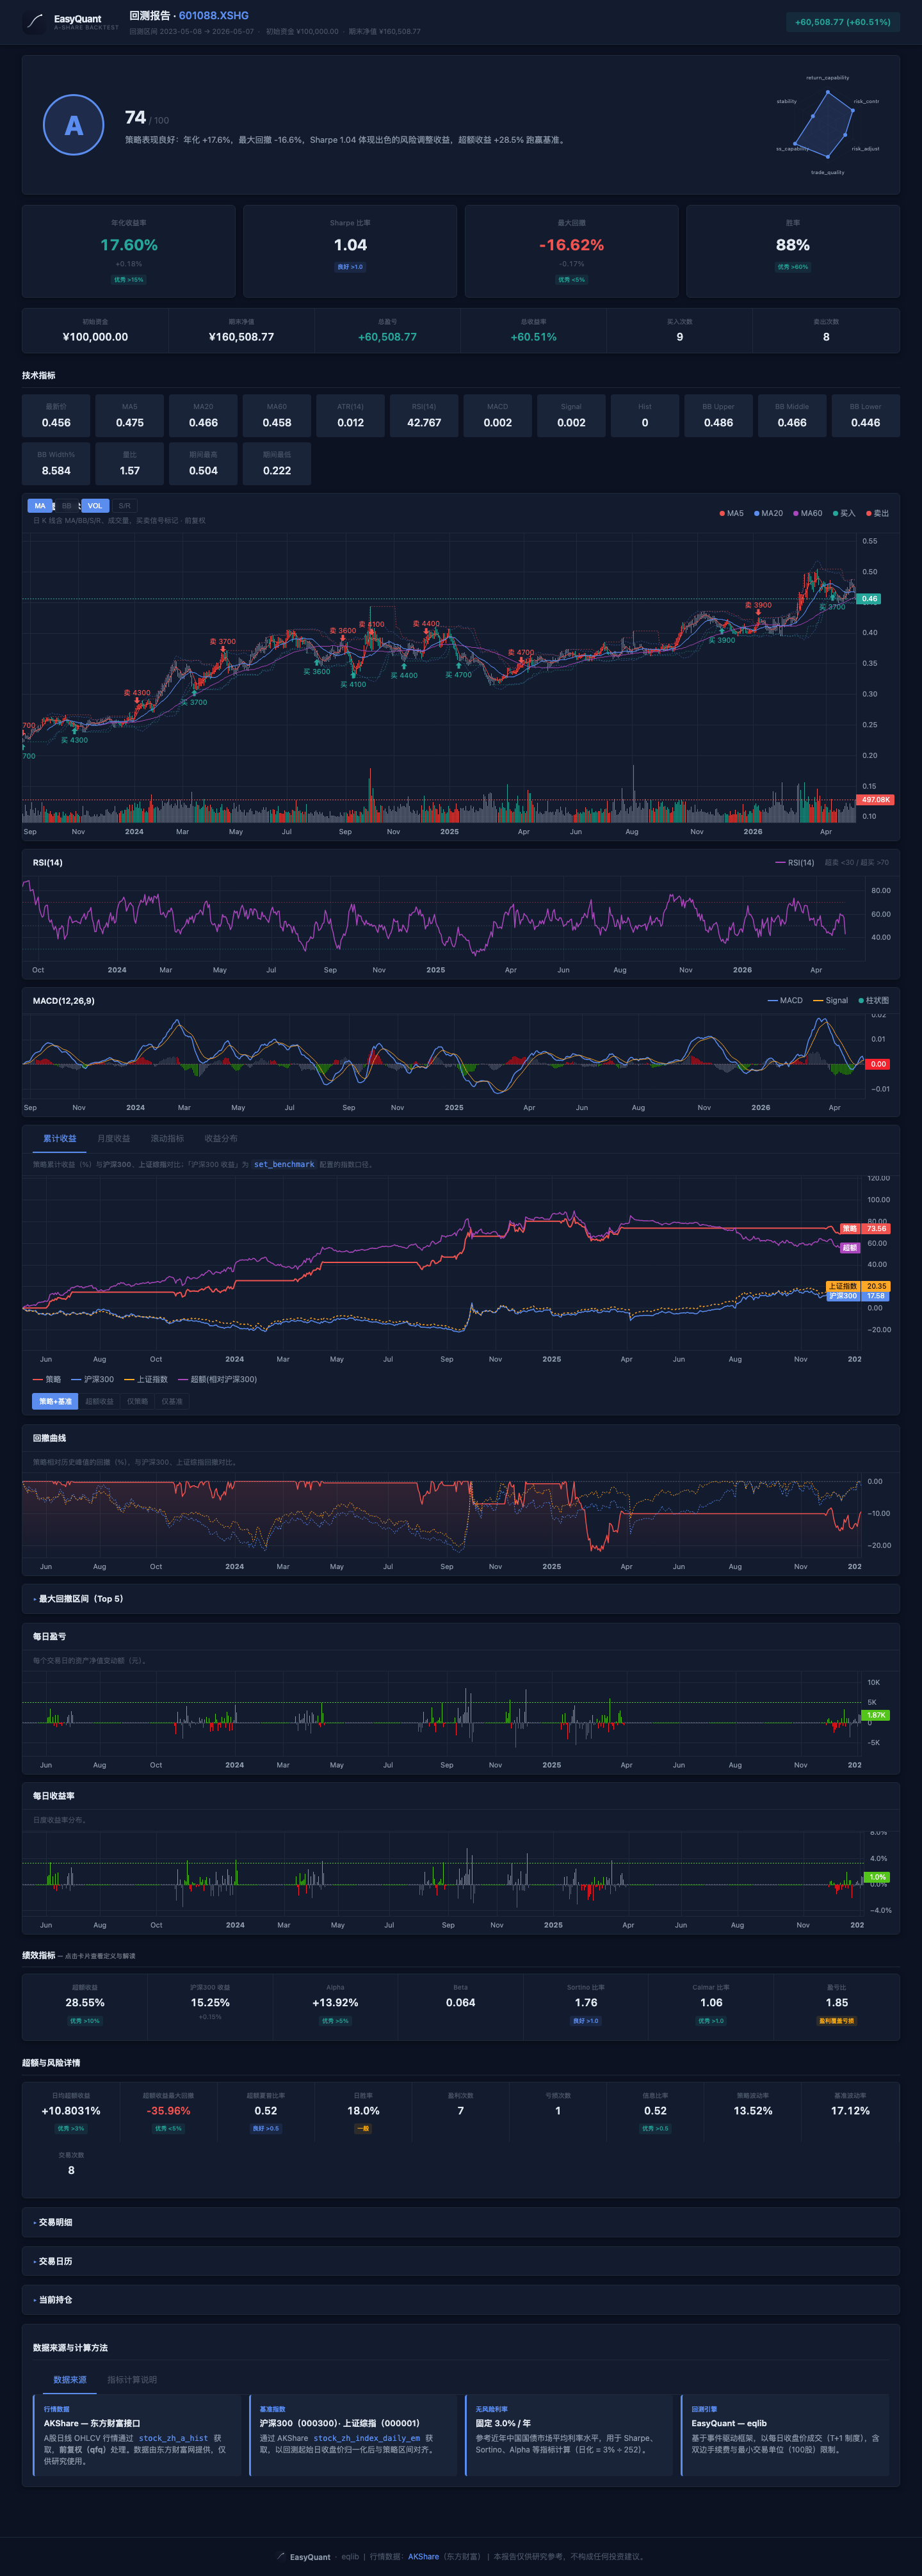
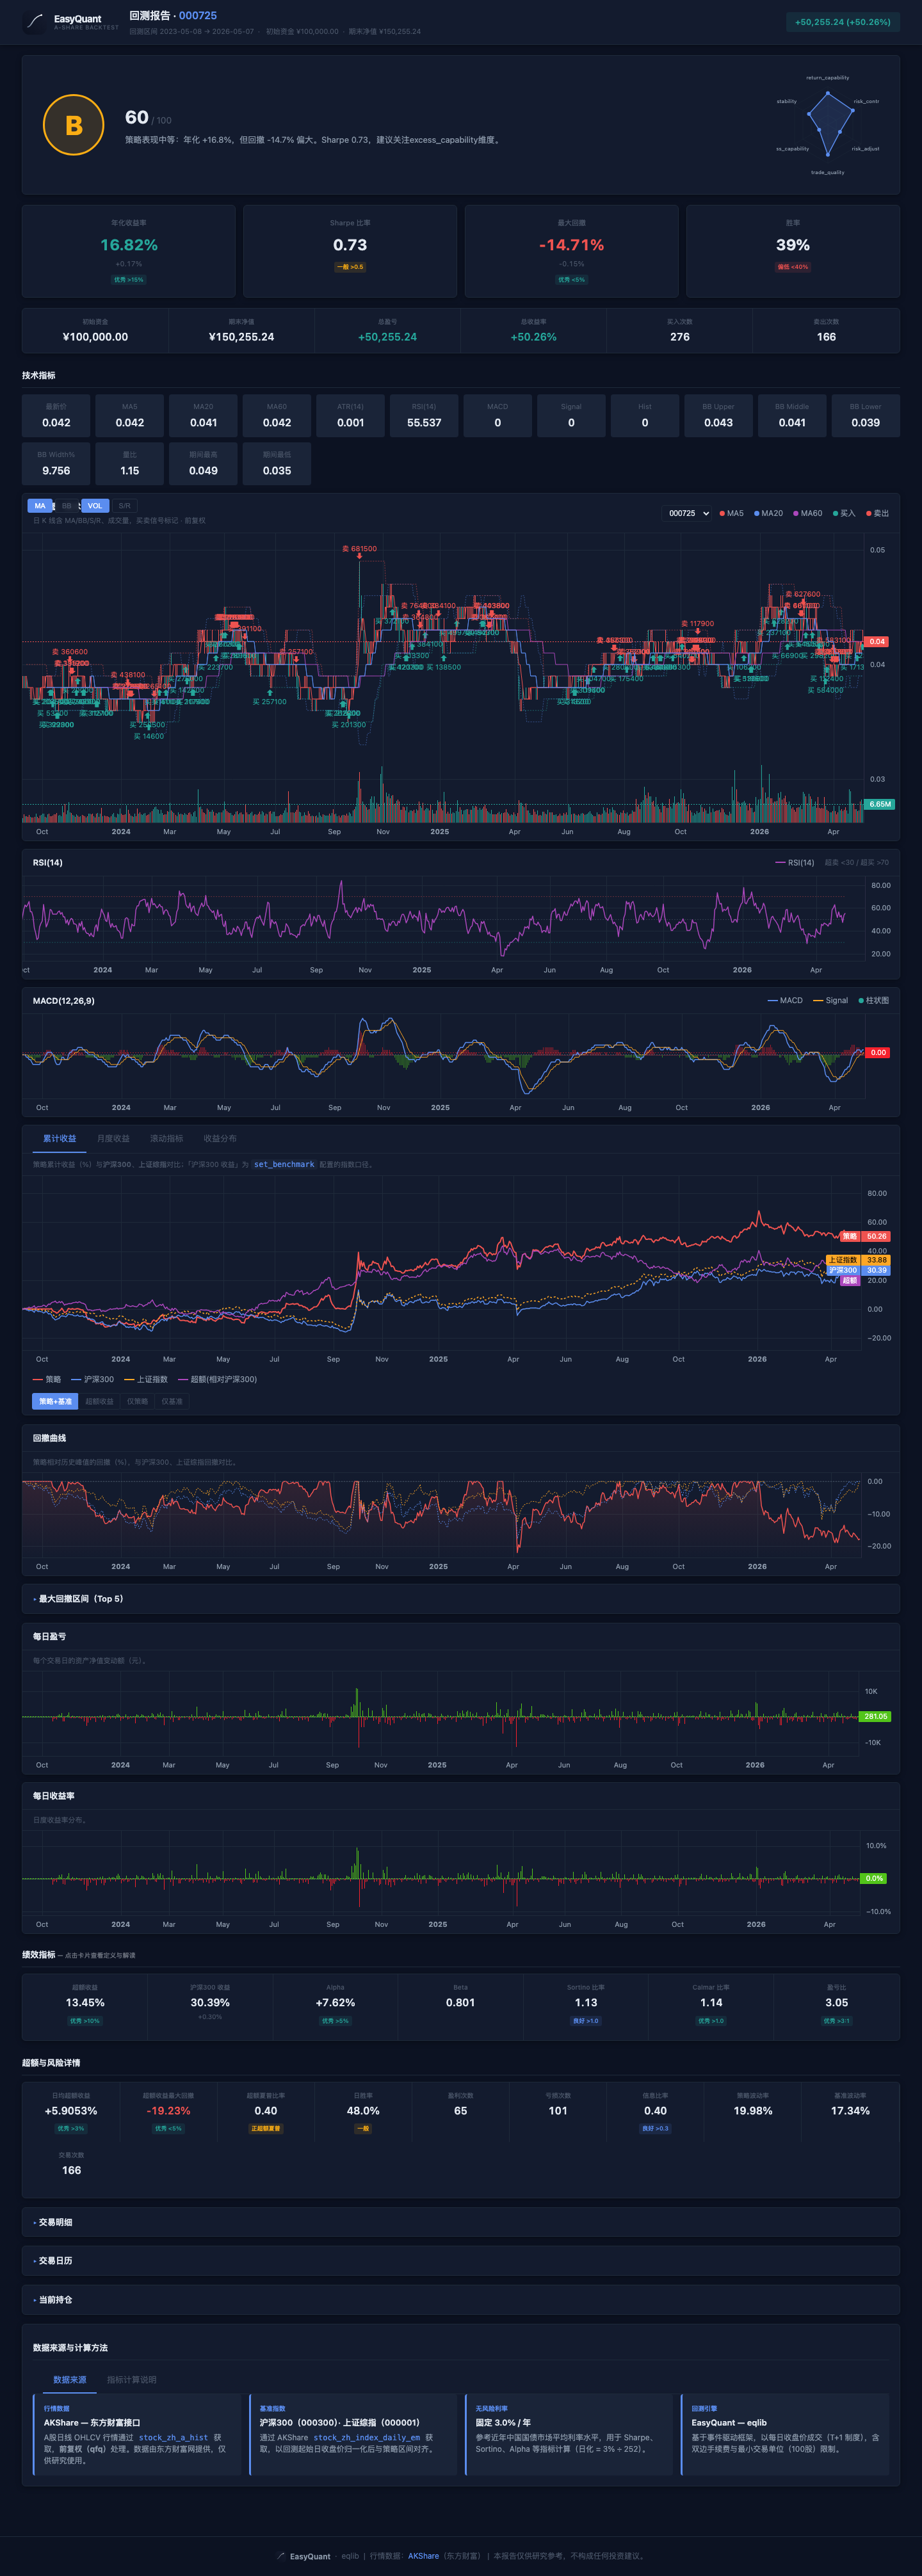
不同策略回测结果因市场环境而异,以上仅为示例。
本文档仅供学习研究,不构成投资建议 · For research only. Not investment advice.