解读回测报告¶
本篇导览
| 项目 | 说明 |
|---|---|
| 目标 | 理解 PNG、HTML、Markdown、JSON 四种报告 |
| 前置 | 运行回测 |
1. 回测报告与图表解读¶
1.1 图表(PNG)¶
图表文件:reports/backtest_YYYYMMDD_HHMMSS.png
PNG 为深色主题的四区仪表盘:
- 左上:累计收益(%) — 策略 vs 基准两条累计收益曲线;绿色 ▲ 为买入、红色 ▼ 为卖出;标题栏给出盈亏金额与成交笔数,右下角标注年化收益、夏普、最大回撤
- 右上:六维评分条 — 收益/风险/风险调整/交易质量/超额/稳定性六个维度的得分(0–100)与总评级
- 中部:回撤带 — 组合净值相对历史峰值的回撤(%)
- 底部:近 12 个月收益条 — 按月着色,红涨绿跌
PNG 不含个股 K 线与均线——需要 K 线、MA、RSI、MACD 等细节时看 HTML 报告(见 §4.3)。
1.2 交互式 HTML 报告¶
文件:reports/backtest_YYYYMMDD_HHMMSS.html,用浏览器打开。完全自包含单文件——图表引擎为内联手写 SVG,无任何 CDN / 外网依赖,离线、内网、邮件转发后均可正常打开。
页面自上而下分为(章节导航在吸顶工具栏右侧):
- 页头 — 品牌、标的、区间、总收益徽章、章节导航
- 概览 — 身份条(区间/交易日/资金/盈亏/费用/换手)→ 主图区(净值曲线 + 回撤联动子图 + 时间范围滑块,可切换 K 线·交易信号)→ 评分卡(评级环 + 六维量表 + 瓶颈诊断)→ KPI 指标带(8 张卡,带目标线通过标记,点击查看指标定义)
- 收益分析 — 月度收益热力图、日收益分布(含统计)、年度收益对比、滚动 Sharpe / 波动率、累计超额收益
- 风险分析 — 风险指标网格、Top 5 回撤区间表、资产构成(持仓 vs 现金)
- 交易分析 — 交易统计(含平均盈亏对比条)、个股盈亏、期末持仓、可排序成交明细、交易日历
- 方法 — 数据来源、回测口径、指标口径、评级方法、图表标记说明
完整阅读流程: 页头与评分卡(赚钱了吗、瓶颈在哪)→ KPI 带(夏普/回撤达标吗)→ 净值曲线(相对大盘位置、买卖点落位)→ 回撤区间表 → 成交明细。
1.3 Markdown 报告¶
文件:reports/backtest_YYYYMMDD_HHMMSS.md,包含摘要、交易记录、持仓信息。
1.4 JSON 报告¶
文件:reports/backtest_YYYYMMDD_HHMMSS.json,机器可读的结构化数据。
import json
with open('reports/backtest_20240101_120000.json') as f:
    report = json.load(f)
print("总收益: %.2f%%" % report['pnl_pct'])
2. 风险与归因分析¶
2.1 analyze_returns:综合风险指标¶
| 指标 | 说明 | 好值 |
|---|---|---|
total_return |
总收益率 | 正数越大越好 |
annual_return |
年化收益率 | 正数越大越好 |
annual_volatility |
年化波动率 | 低一些更好 |
sharpe_ratio |
夏普比率 | > 1 为好,> 2 为优秀 |
sortino_ratio |
索提诺比率 | 只考虑下行风险,> 1 为好 |
max_drawdown |
最大回撤 | 接近 0 越好 |
calmar_ratio |
卡玛比率 | > 1 为好 |
alpha |
超额收益(年化) | 正数为跑赢基准 |
beta |
市场敏感度 | 1 表示与大盘同步 |
information_ratio |
信息比率 | > 0.5 为好 |
win_rate_daily |
日胜率 | > 0.5 为好 |
win_rate_trade |
配对交易胜率 | 与日胜率含义不同 |
2.2 brinson_attribution:归因分析¶
from eqlib import brinson_attribution
attr = brinson_attribution(result)
print("配置效应: %.4f" % attr['allocation_effect'])
print("选股效应: %.4f" % attr['selection_effect'])
这是单期 BHB 分解,数学上严格闭合:allocation_effect + selection_effect + interaction_effect 恒等于组合收益减基准收益。返回值还包含 portfolio_return、benchmark_return、benchmark_model(基准构造方式)和分行业的 sectors 明细。
2.3 simple_factor_analysis:因子分析¶
from eqlib import simple_factor_analysis
ff = simple_factor_analysis(result)
print("市场 Beta: %.3f" % ff['market_beta'])
注意: 本函数不实现真正的 Fama-French 三因子模型。
momentum_correlation字段为收益自相关,非真正的动量因子暴露。fama_french_analysis已弃用,请改用simple_factor_analysis。
详细指标字段定义见 报告格式规范。
3. 运行后你会得到什么¶
在代码中调用:
from eqlib import run_strategy

result = run_strategy(
    initialize,
    start_date="2024-01-01",
    end_date="2024-12-31",
    starting_cash=100_000,
    benchmark="000300.XSHG",
    securities=["601390"],
    report_dir="reports",
)
终端会打印类似路径(时间戳每次不同):
| 文件 | 用途 |
|---|---|
reports/backtest_YYYYMMDD_HHMMSS.png |
静态图:深色四面板——策略 vs 基准累计收益(含买卖点)、六维评分、回撤、近 12 月收益 |
reports/backtest_YYYYMMDD_HHMMSS.html |
交互式报告:指标卡片、K 线、累计收益、回撤、每日盈亏、成交与持仓等 |
reports/backtest_YYYYMMDD_HHMMSS.md |
人类可读的摘要 + 表格化交易记录 |
reports/backtest_YYYYMMDD_HHMMSS.json |
程序化分析用结构化数据 |
用浏览器 直接打开 .html 文件(双击或「文件 → 打开」),无需启动 Web 服务器。
3.1 HTML 报告页面概览¶
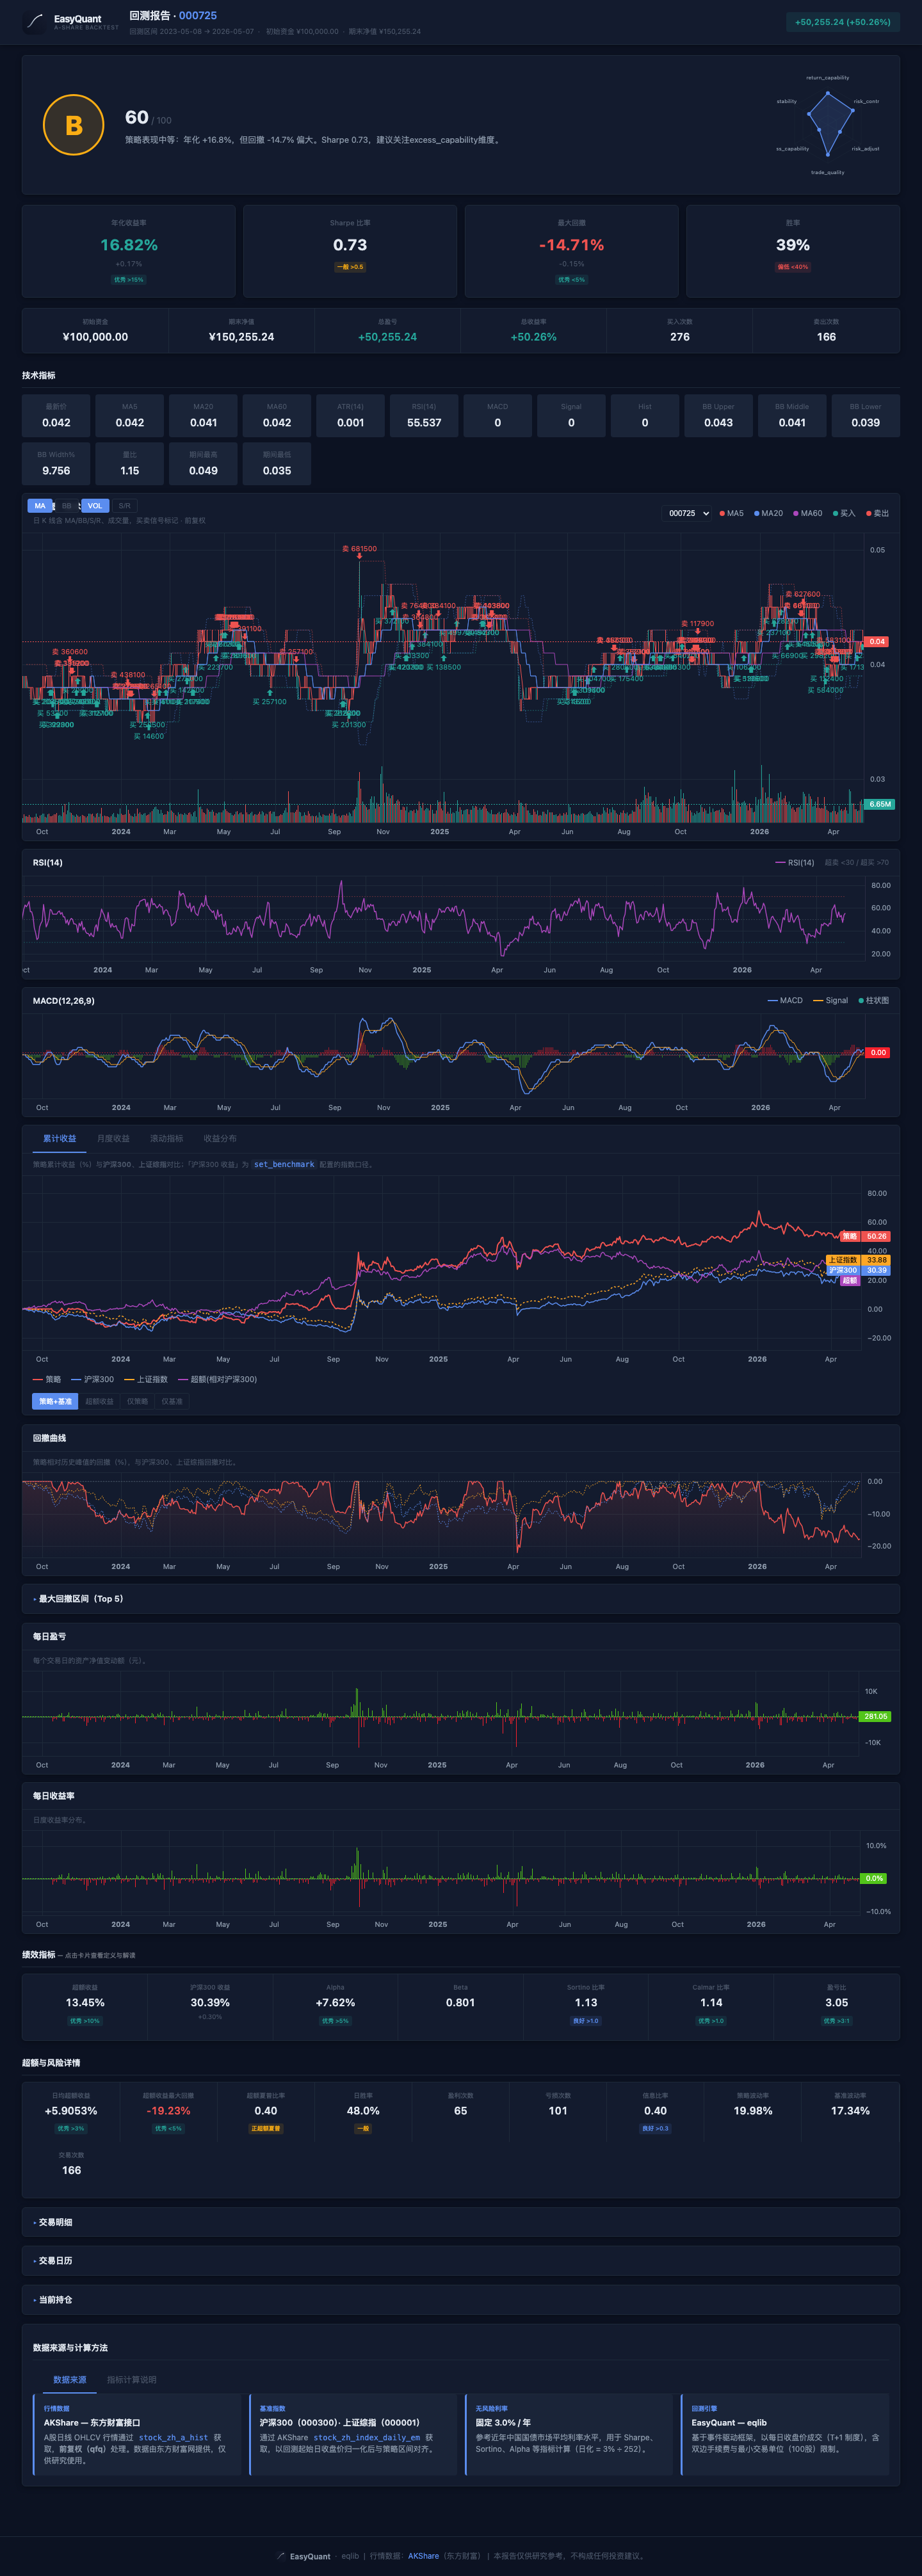
打开 .html 文件后,你看到的页面大致分为以下区块(下图为单标的均线策略(002384,本地数据)的一次真实回测截图):
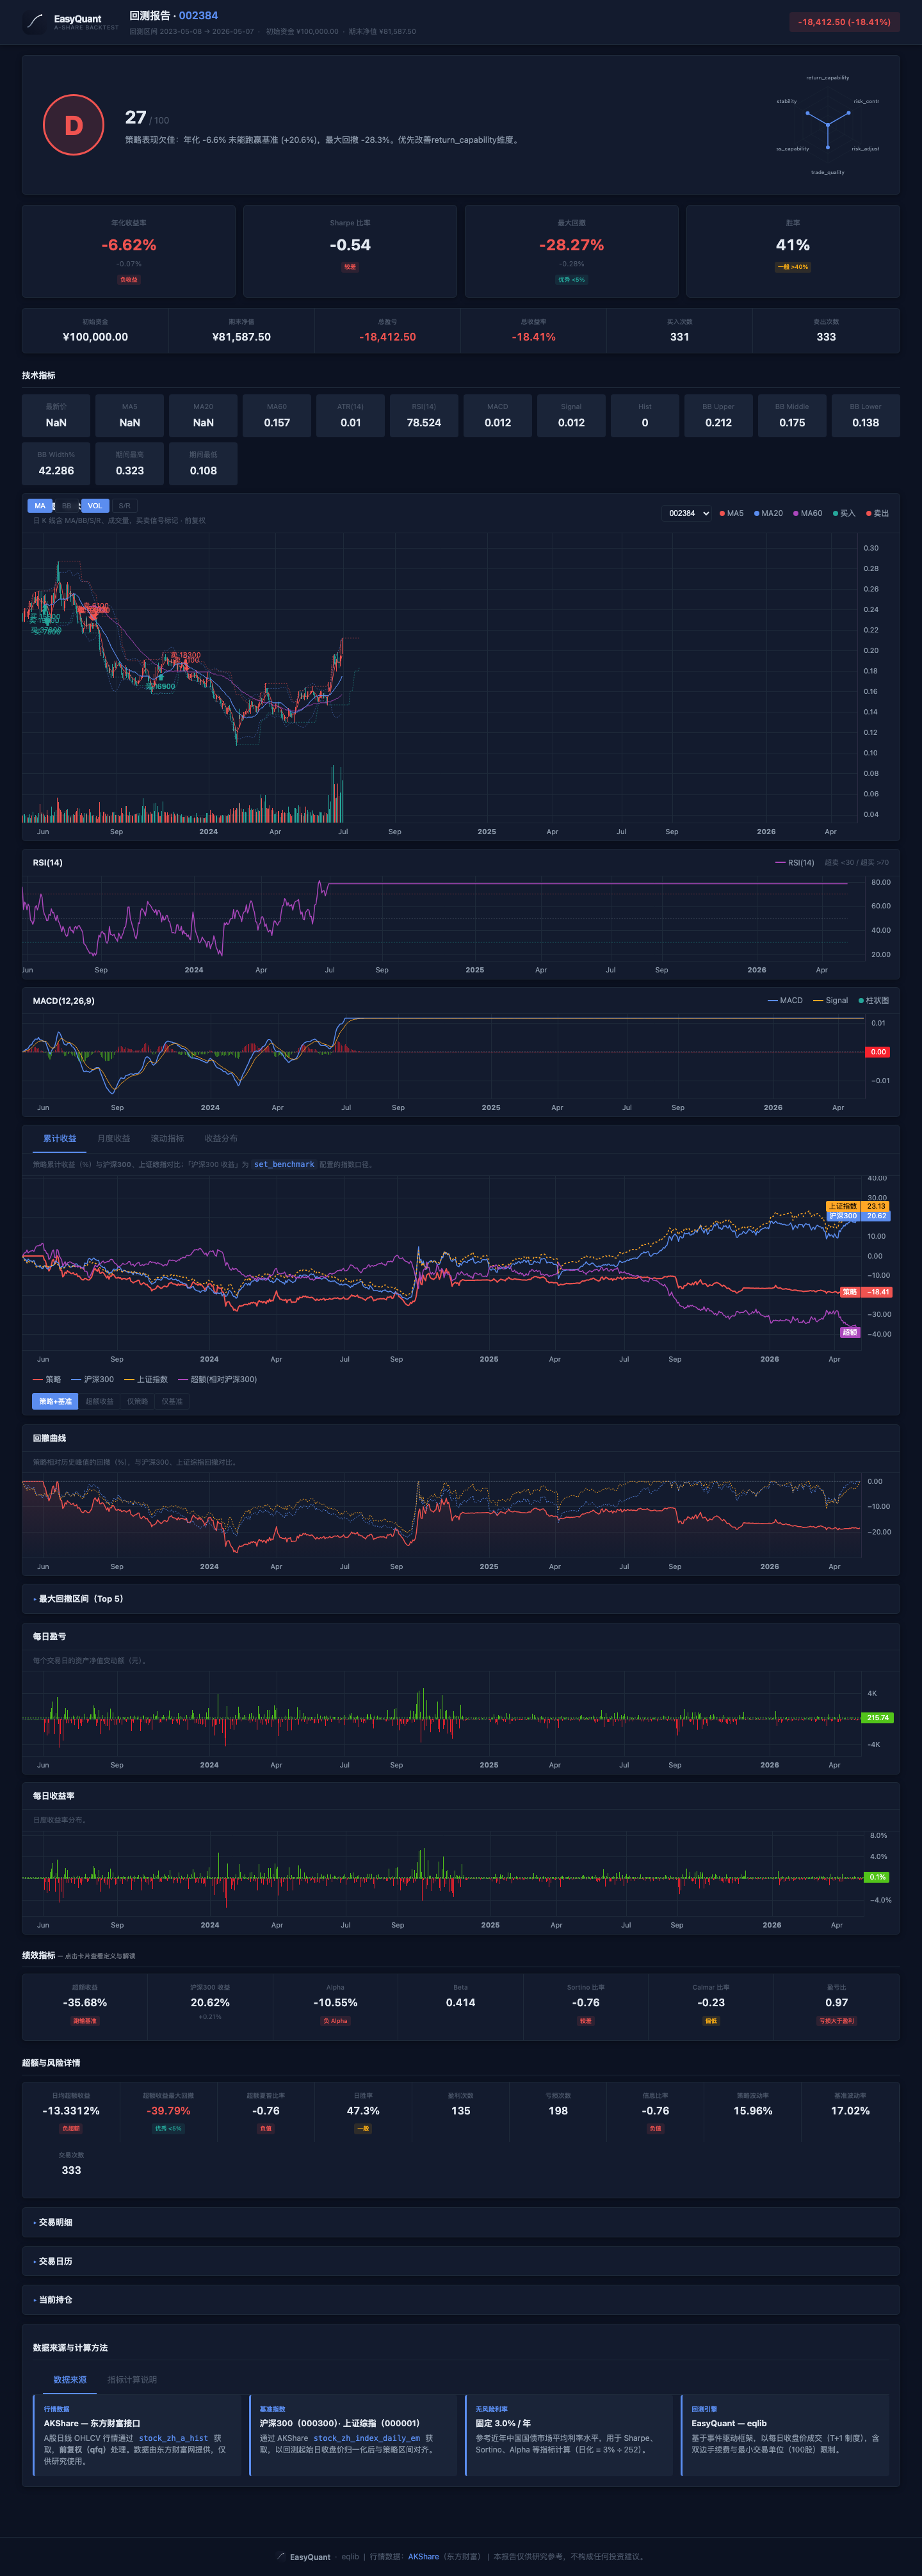
页头(标的 + 区间 + 总收益徽章)→ 概览(身份条 → 主图区 → 评分卡 → KPI 指标带)→ 收益分析(月度热力 / 分布 / 年度对比 / 滚动指标 / 累计超额)→ 风险分析(风险指标 / 回撤区间 / 资产构成)→ 交易分析(统计 / 个股盈亏 / 持仓 / 成交明细 / 交易日历)→ 方法说明。
4. HTML 报告页面结构(从上到下)¶
以下为 generate_html_report 生成页面的逻辑顺序,便于你对照屏幕阅读。
4.1 页头(吸顶工具栏)¶
- 左侧:品牌标识、回测标的、回测区间。
- 右侧:章节导航(概览 / 收益 / 风险 / 交易 / 方法,随滚动高亮当前章节)与总收益率徽章(绿涨红跌)。
4.2 概览:身份条 · 主图区 · 评分卡 · KPI 指标带¶
身份条:回测区间、交易日数、初始资金、期末资产、总盈亏、成交笔数、总费用、年化换手——一眼确认回测的规模与成本。
主图区(报告的视觉中心,TradingView 风格多窗格联动):
- 净值曲线(默认):策略累计收益(蓝色面积线)vs 基准(橙色线,右上角可切换 沪深300 / 上证指数 / 隐藏);曲线上的绿点 / 红点为当日买入 / 卖出成交落位;浅红色区域标注 Top 3 回撤区间;下方回撤子图与主图共享时间轴与十字光标,红点标注最大回撤触底位置。
- K 线 · 交易信号:OHLCV 蜡烛图 + 成交量 + 买卖点三角标记;触及涨停的 K 线以金色描边标出(按板块阈值估算)。右上角可切换标的(多标的回测时)与开关 MA / BOLL / MACD / RSI 指标子图。
- 十字光标图例:鼠标悬停时左上角实时显示该交易日的数值(净值图为策略/基准/回撤,K 线图为开高低收/涨跌幅/量/均线值)。
- 时间范围滑块:底部迷你净值图 + 可拖拽窗口,配合「全部 / 1Y / 6M / 3M」预设按钮缩放主图与所有联动子图。
评分卡(主图右侧):综合评级环(S/A/B/C/D + 百分制得分)、六维量表(收益能力 / 风险控制 / 风险调整 / 交易质量 / 超额能力 / 稳定性)、最强/最弱维度标签,以及瓶颈诊断——未达标的指标、严重级别与可能成因。
KPI 指标带:总收益率、年化收益率、超额收益、Sharpe、最大回撤、交易胜率、盈亏比、年化波动率共 8 张卡片。每张卡附目标线通过标记(✓/✗,如 Sharpe ≥ 1.0、回撤 ≤ 20%、胜率 ≥ 40%),点击卡片打开指标定义抽屉(公式、说明、解读、当前值评级)。
4.3 收益分析¶
| 组件 | 内容 |
|---|---|
| 月度收益热力图 | 年 × 月网格,绿正红负、颜色深度 ∝ 绝对收益,数值直接标注于单元格,右侧为当年累计 |
| 日收益分布 | 直方图(自适应分箱,含尾部极端值),叠加均值参考线;侧栏给出均值 / 标准差 / 偏度 / 峰度 / 最佳 / 最差单日 / 涨跌天数 |
| 年度收益对比 | 策略 vs 基准分组柱状图,下方为超额收益条;柱顶标注数值 |
| 滚动指标 | 60 日滚动 Sharpe(含 1.0 目标线)与滚动年化波动率双联小图 |
| 累计超额收益 | 策略累计 − 基准累计的零轴分叉面积图(零上绿、零下红) |
每张图表下方都有可折叠的数据表视图(「查看数据表」),与图表数值完全一致,便于核对与无障碍阅读。
4.4 风险分析¶
- 风险指标网格:Alpha、Beta、信息比率、策略/基准年化波动、日超额(年化)、超额最大回撤、超额夏普、日胜率、配对交易数——均可点击查看定义。
- Top 5 回撤区间表:按深度排序,含开始 / 触底 / 修复日期、深度(内嵌深度条)、持续天数、修复天数与状态(已修复 / 进行中)。
- 资产构成:持仓市值与现金的堆叠面积图,悬停显示当日仓位占比——用于核对策略的仓位择时行为。
4.5 交易分析¶
- 交易统计:成交笔数、配对交易、胜率、盈亏比、平均每笔盈利 / 亏损(含对比条)、总费用、年化换手。
- 个股盈亏:FIFO 配对净盈亏的水平发散条形图(按绝对值排序)。
- 期末持仓:标的、持仓、可卖(T+1)、成本价、最新价、市值、权重、浮动盈亏。
- 成交明细:全量买卖记录,点击表头排序;超时撤单、退市清算等事件以弱化样式单独列示。
- 交易日历(默认折叠):每日累计收益 / 回撤 / 当日操作。
4.6 方法说明¶
数据来源(AKShare、前复权、基准同口径对齐)、回测口径(次日开盘价成交、T+1、涨跌停不可成交、费用明细)、指标口径(无风险利率 3%、244 个交易日年化)、评级方法与图表标记说明。
4.8 对照走读示例¶
下面用一次历史示例输出(标的 601398,区间 2021-06-06~2024-06-06,导出于 2026-10 修复轮之前)说明:打开 HTML 时,各块数字在说什么。运行 python examples/06_local_data.py 后,在 reports/ 下打开最新 *.html,对照下表阅读。
口径提示: 表中绝对数值是那次运行的快照。当前引擎已统一 244 个交易日年化、胜率改为含双边费用的 FIFO 配对口径、
examples/06默认设置了佣金与滑点,重跑得到的数字会不同——关注每一块的位置与读法即可。说明:本示例策略为 MA 5/20 金叉死叉策略,在该区间小幅盈利,夏普为正、回撤可控,适合用来理解「正常策略的报告长什么样」。
| HTML 上常见位置 | 本例约值(见 MD/JSON) | 读法 |
|---|---|---|
| 页眉 / 总盈亏 | 约 +16.11% | 全区间总收益率(相对初始资金),与 summary.pnl_pct、risk_metrics.total_return 一致。 |
| 摘要行 | 初始 100,000 → 期末 116,108 | 已扣交易成本后的组合净值终值。 |
| 年化收益 | +5.15% | 由日收益折算的年化水平;高于无风险利率(约 3%)但不算高。 |
| 年化波动率 | 12.83% | 收益波动幅度;适中,曲线不会太「抖」。 |
| 夏普比率 | +0.22 | 风险调整后收益;略高于 0,说明承担了一定风险后略有超额收益。 |
| 索提诺比率 | +0.31 | 只看下行波动的风险调整指标;夏普为正时通常也为正。 |
| 最大回撤 | -14.45% | 从峰值到谷底的最大跌幅;本例回撤适中,风控压力不大。 |
| 卡玛比率 | +0.36 | 年化收益 / |最大回撤|;收益正、回撤可控时为正。 |
| 日胜率 | 29.4% | win_rate_daily:盈利交易日占比;本策略持仓周期长,日胜率不高但单次盈利可观。 |
| 胜率(交易) | 65.3% | win_rate_trade:完整买—卖配对中,盈利回合占比;超过半数交易盈利。 |
| 盈利笔数 / 亏损笔数 | 约 125 / 66 | 配对层面的赢/输笔数;盈利笔数明显多于亏损。 |
| 盈亏比 | 0.97 | 平均盈利单 / 平均亏损单;接近 1,说明盈利单笔和亏损单笔金额相近。 |
| 交易次数(配对) | 约 95 | 完成「一轮买+卖」的组数;与 JSON summary.num_trades(单边成交条数,本例 191)不同,见 FAQ。 |
| 年化换手率 | 较低 | 本策略为低频择时策略,换手率不高。 |
| 总佣金 | 0.00(历史快照) | 该次运行未配置 OrderCost;当前 examples/06_local_data.py 已默认设置佣金与滑点,新报告的佣金为实际收取值。 |
| Alpha / Beta / 信息比率 | 取决于基准数据 | 基准序列缺失或与策略重叠不足 10 个交易日时,三项返回 NaN:报告中渲染为 N/A,JSON 中对应字段为 null。见 FAQ。 |
交互区(净值曲线、K 线、回撤、分布等):鼠标悬停查看十字光标读数,拖动底部滑块或点击「全部 / 1Y / 6M / 3M」缩放;策略线 vs 基准线对比「是否跑赢指数」。报告为全离线单文件(手写 SVG,无 CDN),任何能开网页的环境都能完整渲染;若图表区域为空,请确认浏览器启用了 JavaScript(见 FAQ — HTML 图表空白)。
自己截 HTML 长图(可选):浏览器全屏后使用系统截图(如 macOS Cmd + Shift + 4、Windows Win + Shift + S),截取页眉 + 指标卡片区,便于写笔记或与同事对齐结论。
5. PNG 图(generate_chart)怎么读¶
按四个区域读:
- 左上累计收益:策略曲线相对基准的位置与斜率;▲/▼ 买卖点与策略逻辑对照,看是否存在「追高杀跌」;右下角直接给出年化收益、夏普、最大回撤。
- 右上评分条:六个维度的短板一眼可见;某个维度接近 0 时,先查对应指标而非总评级。
- 中部回撤带:回撤的深度与持续时间;长时间不创新高的宽红色区域是策略的主要风险段。
- 底部月度收益:近 12 个月逐月收益;连续同色月份提示趋势市或震荡市。
若图中缺少累计收益曲线,请对照 FAQ — PNG 很空 检查 record / 记录数据是否完整。
6. 不同策略报告对比:如何通过报告判断策略好坏¶
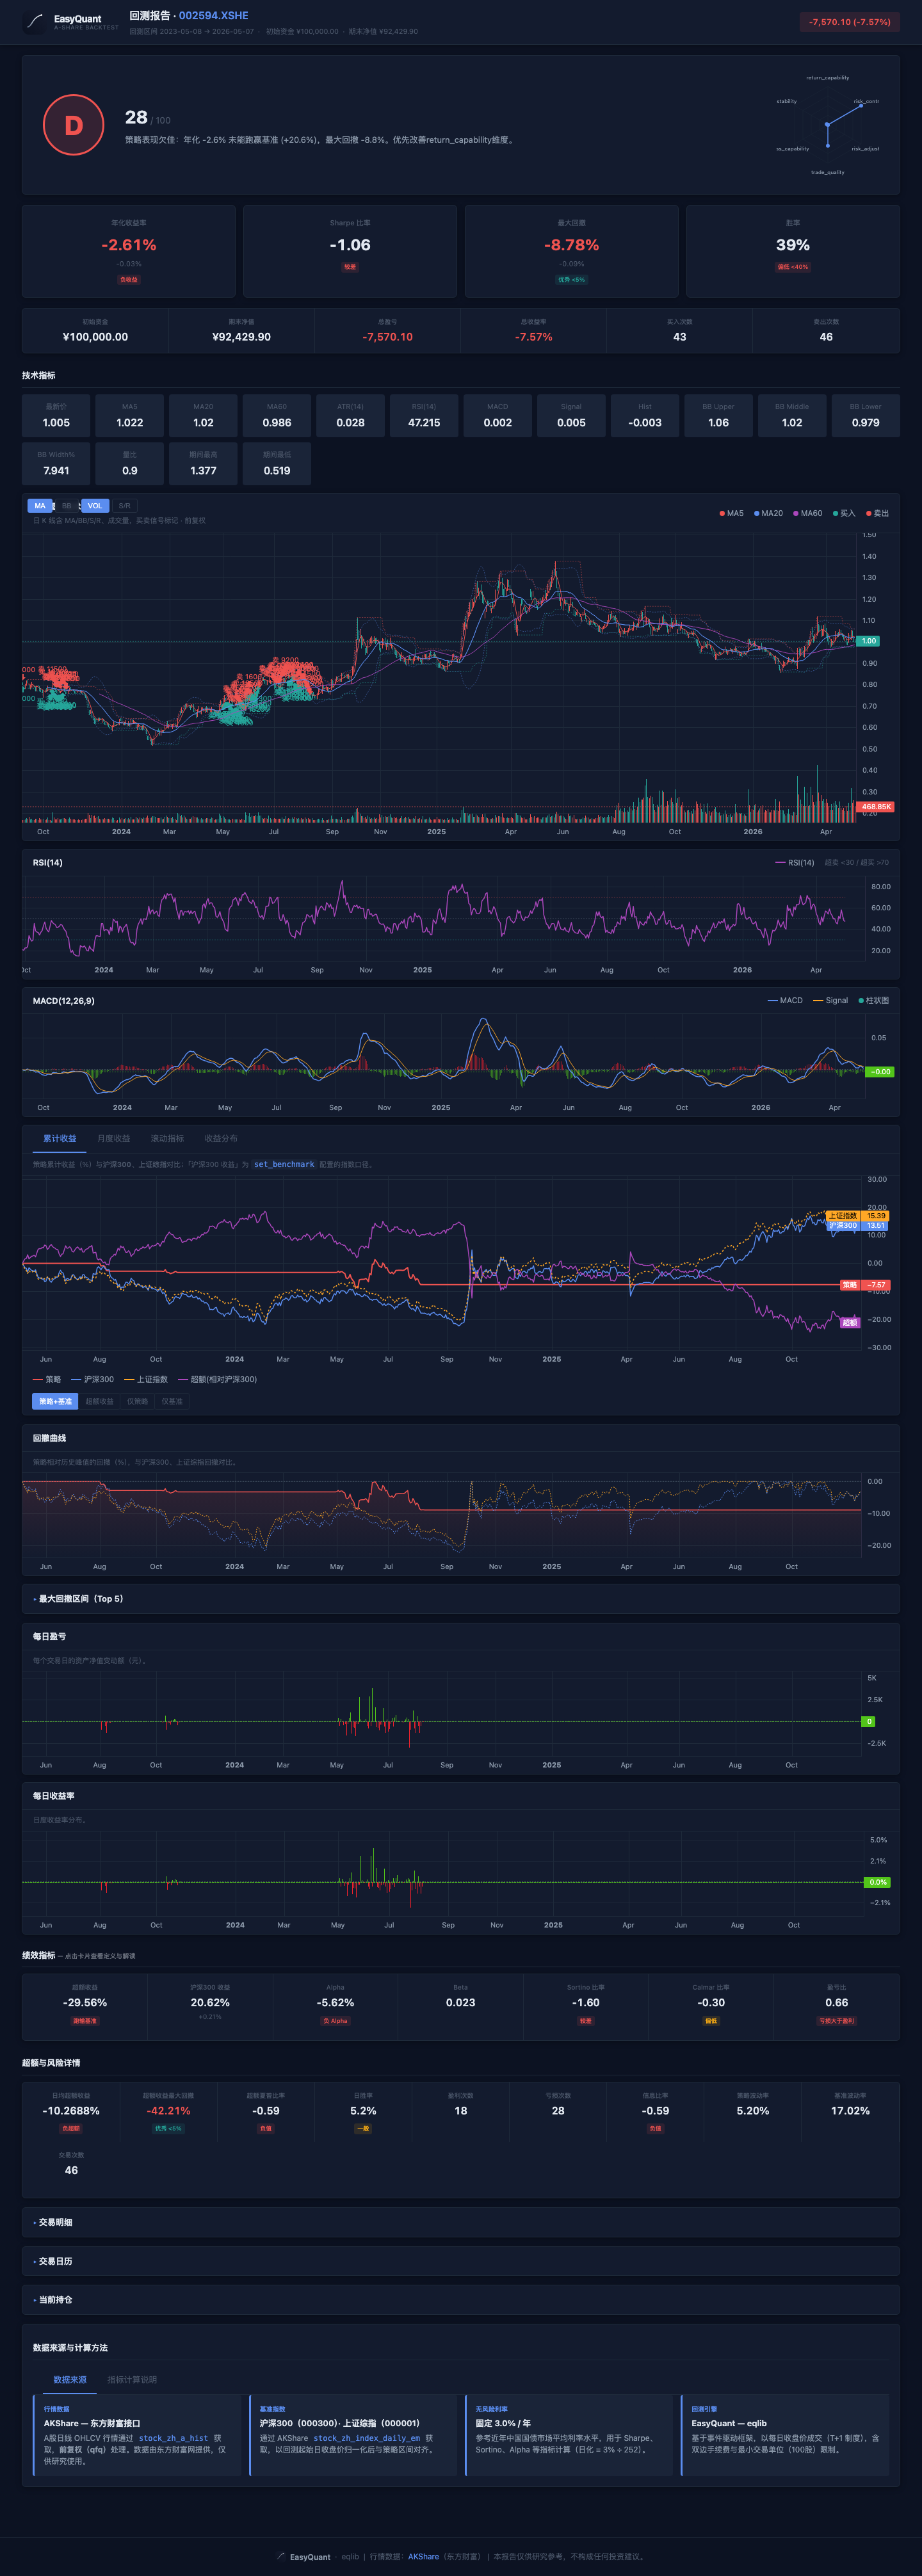
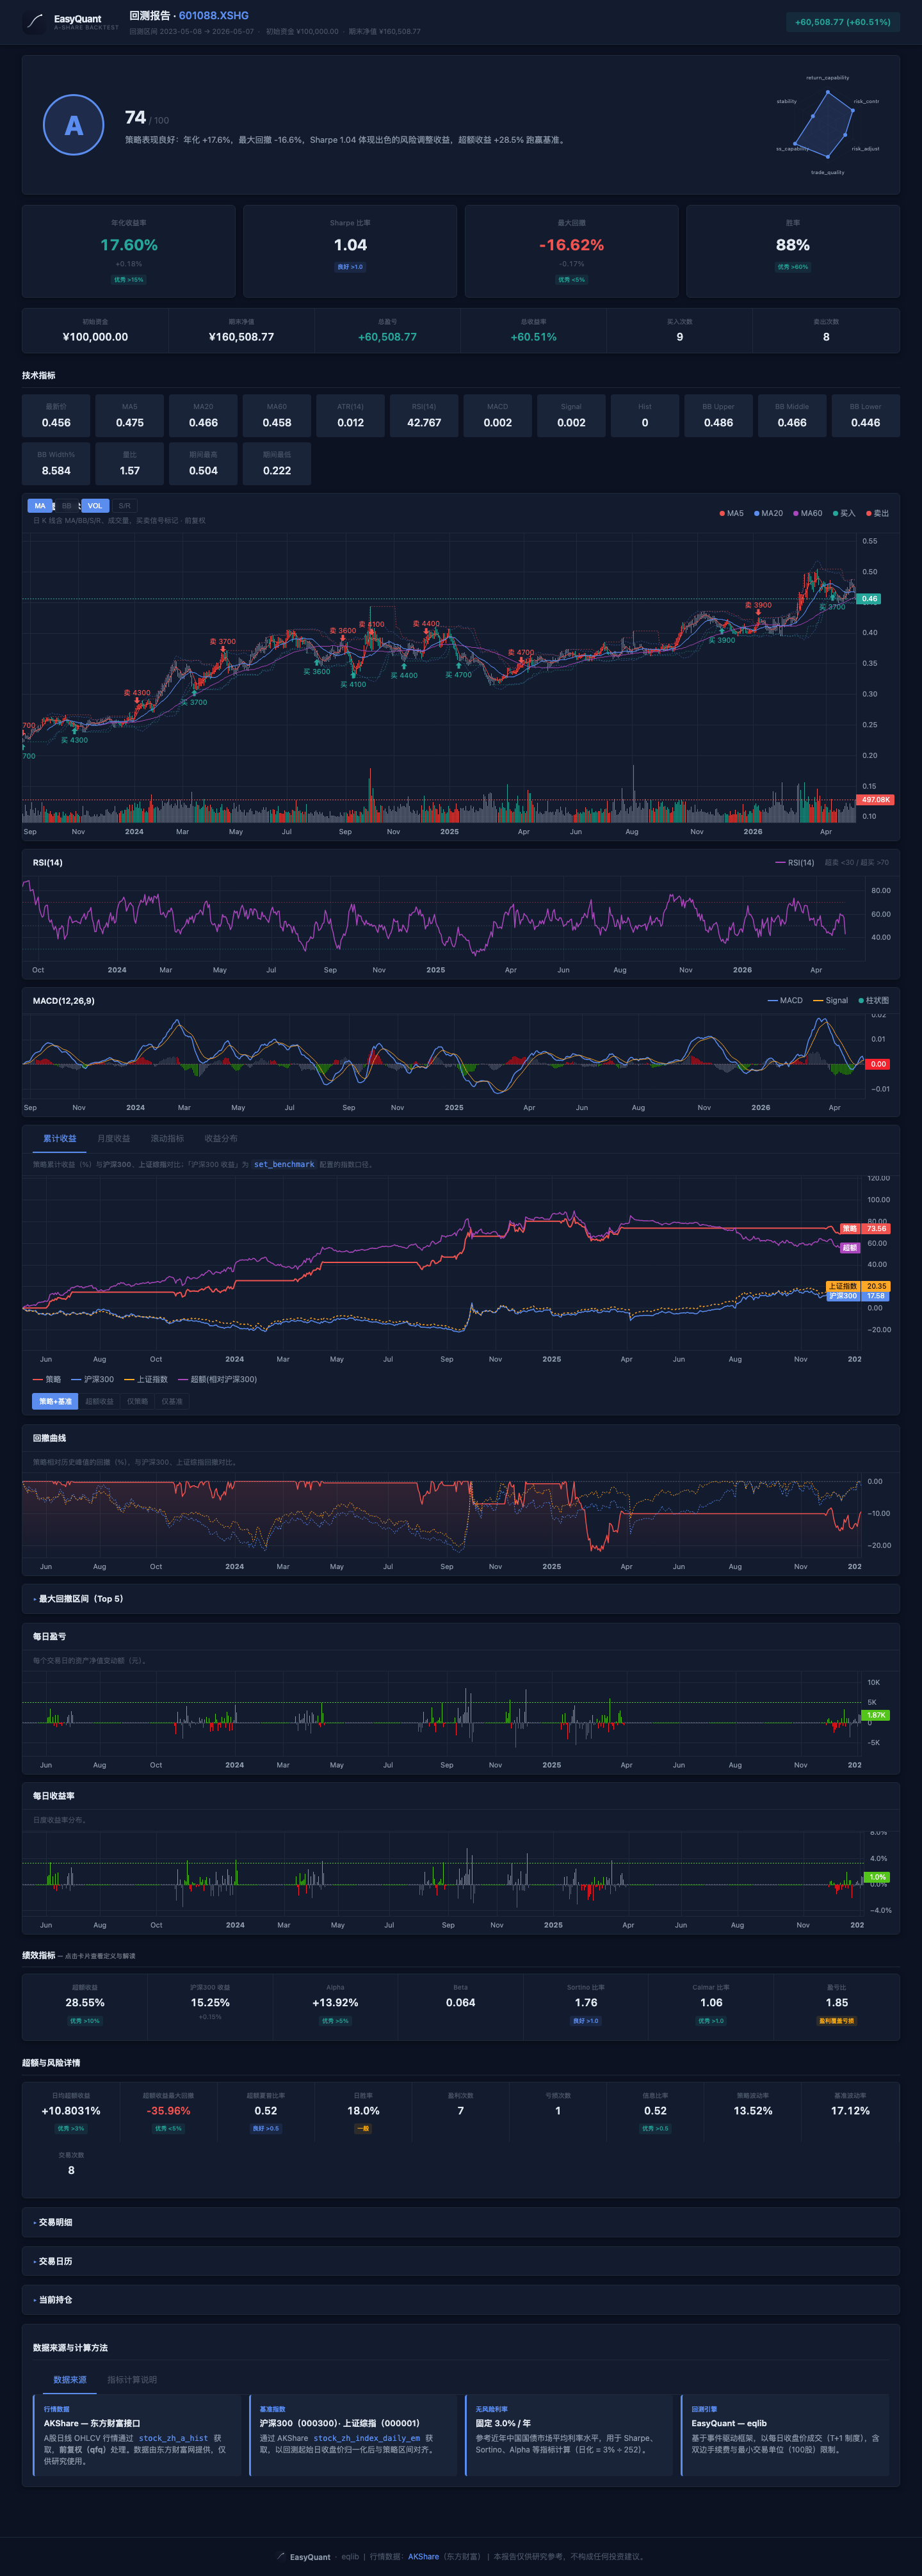
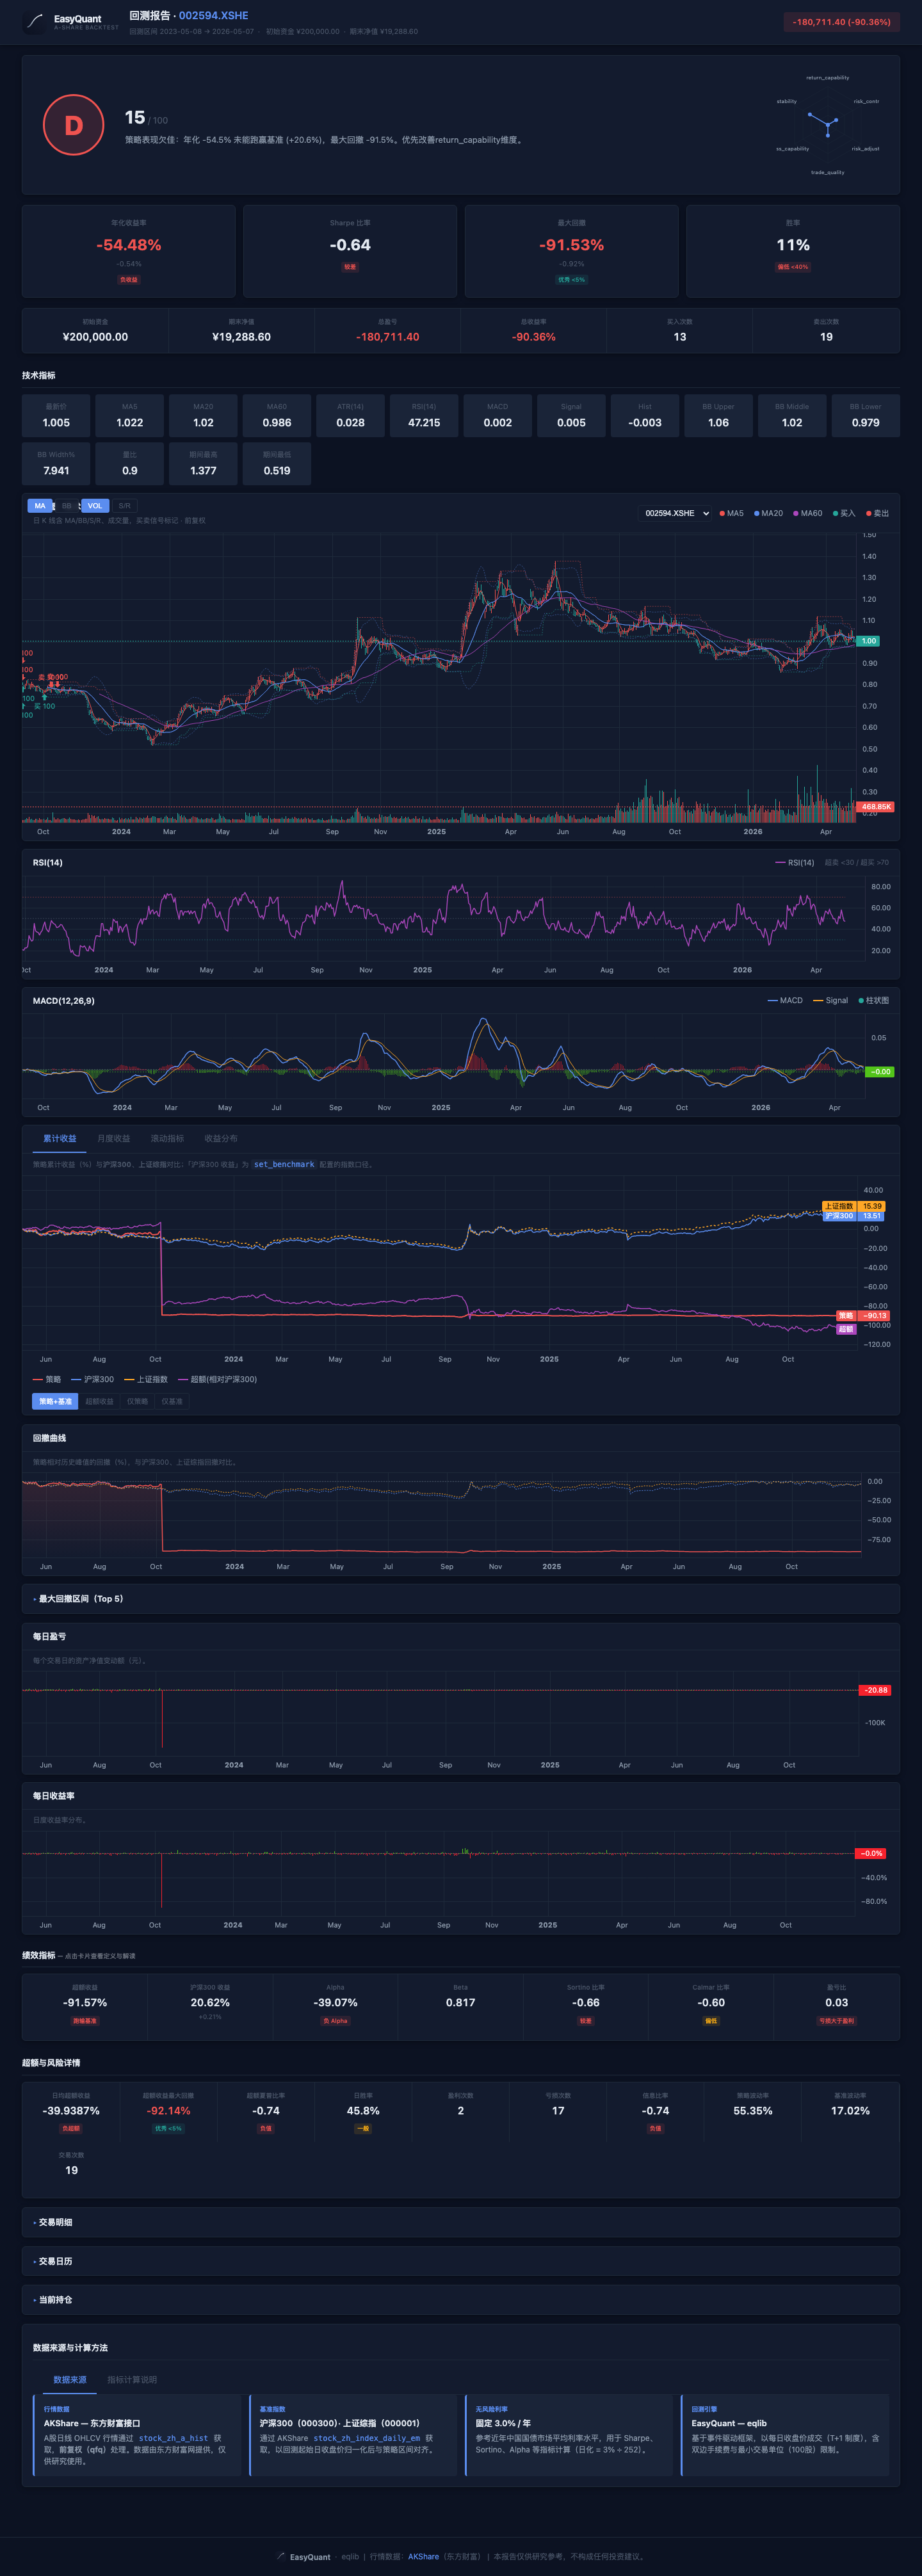
以下是 4 个不同策略的回测截图,报告结构相同,数值各异。具体收益会因回测区间、标的选择和市场环境而大幅变化——截图仅供展示报告样式,不代表该策略在所有市场条件下都能取得类似表现。
| 策略 | 类型 | 适用行情 | 重点指标 | 主要短板 |
|---|---|---|---|---|
| MACD 趋势 + 成交量确认 | 趋势跟随 | 单边趋势 | 夏普、累计收益斜率 | 震荡市反复止损 |
| 布林带均值回归 | 均值回归 | 区间震荡 | 胜率、盈亏比 | 趋势行情连续亏损 |
| 多因子选股 | 组合轮动 | 风格稳定期 | 换手率、佣金占收益比 | 高频换手侵蚀收益 |
| 动量组合 | 追涨 | 趋势延续期 | 夏普、最大回撤、日胜率 | 反转与震荡市回撤大 |
如何从报告判断策略好坏¶
| 检查项 | 好策略 | 差策略 | 说明 |
|---|---|---|---|
| 年化收益 | 正数,> 10% | 负数或 < 5% | 基础要求 |
| 夏普比率 | > 1 | < 0 | 风险调整后收益 |
| 最大回撤 | < 15% | > 30% | 最大亏损承受 |
| 交易胜率 | > 50% | < 30% | 配对交易胜率 |
| 盈亏比 | > 1.5 | < 1 | 平均盈利/平均亏损 |
| 交易频率 | 适中 | 过多或过少 | 过多成本高 |
| Alpha | 正数 | 零或负 | 超额收益来源 |